
不動産投資とは? 収益を得る仕組みやメリット・リスクをわかりやすく解説
「不動産投資を始めてみたいけれど、どのような仕組みなのか、リスクはないのか」と不安に思う方も多いのではないでしょうか。不動産投資は大きな金額を扱う長期的な投資です。基礎知識を事前に理解しておけば、自分に合った判断をしながら、安心して一歩を踏み出せます。
本記事では、不動産投資で収益を得られる仕組みや、メリット・デメリットのほか、不動産投資特有のリスク、成功のポイントなどを解説します。
CONTENTS目次
不動産投資とは、家賃収入や売却益で利益を得る投資手法のこと
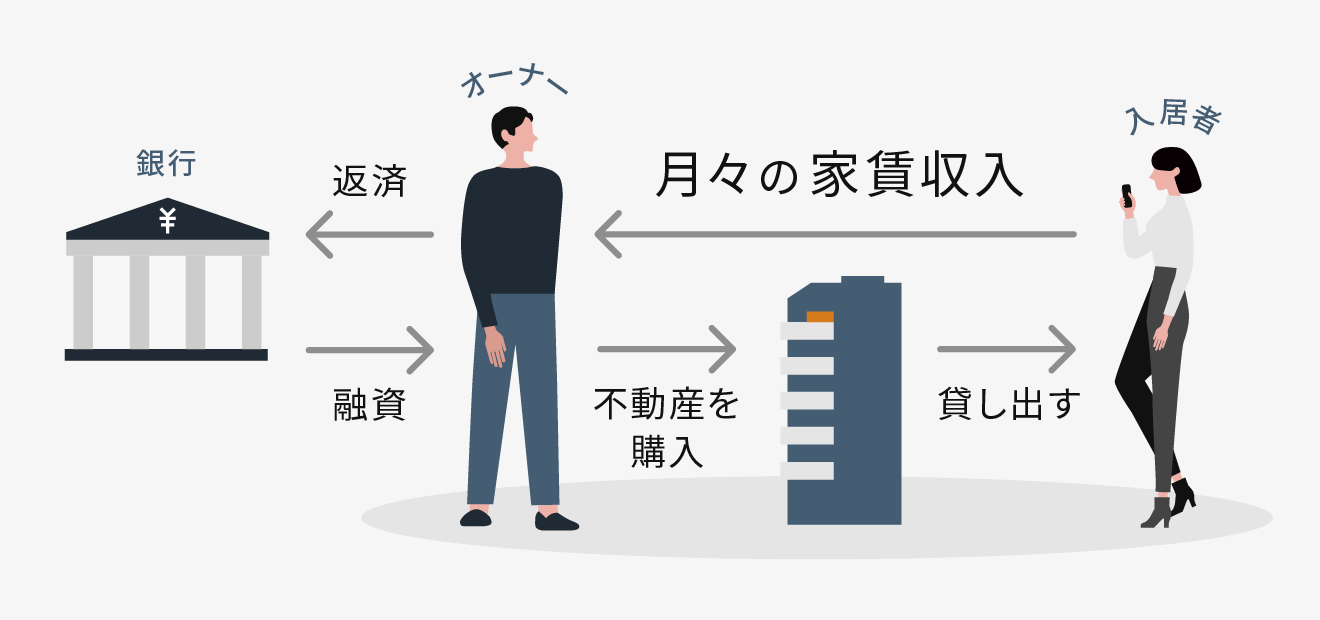
不動産投資とは、不動産を購入し、それを他人に貸して家賃収入を得たり、数年後に売却して売却益を得たりする投資手法です。
ほかの投資と同じく、預貯金や定期預金のような元本保証はありませんが、毎月安定した家賃収入を得られることが多く、また株式やFXのように投資資金が一瞬で消滅するといった心配もなく、リスクとリターンのバランスがとりやすい投資手法です。
こうした特徴があることから、不動産投資を始める方の目的は、老後の備えや資産形成などさまざまです。実際に「RENOSY(リノシー)」の顧客データを見ると、不動産投資を始める目的が具体的に示されています。
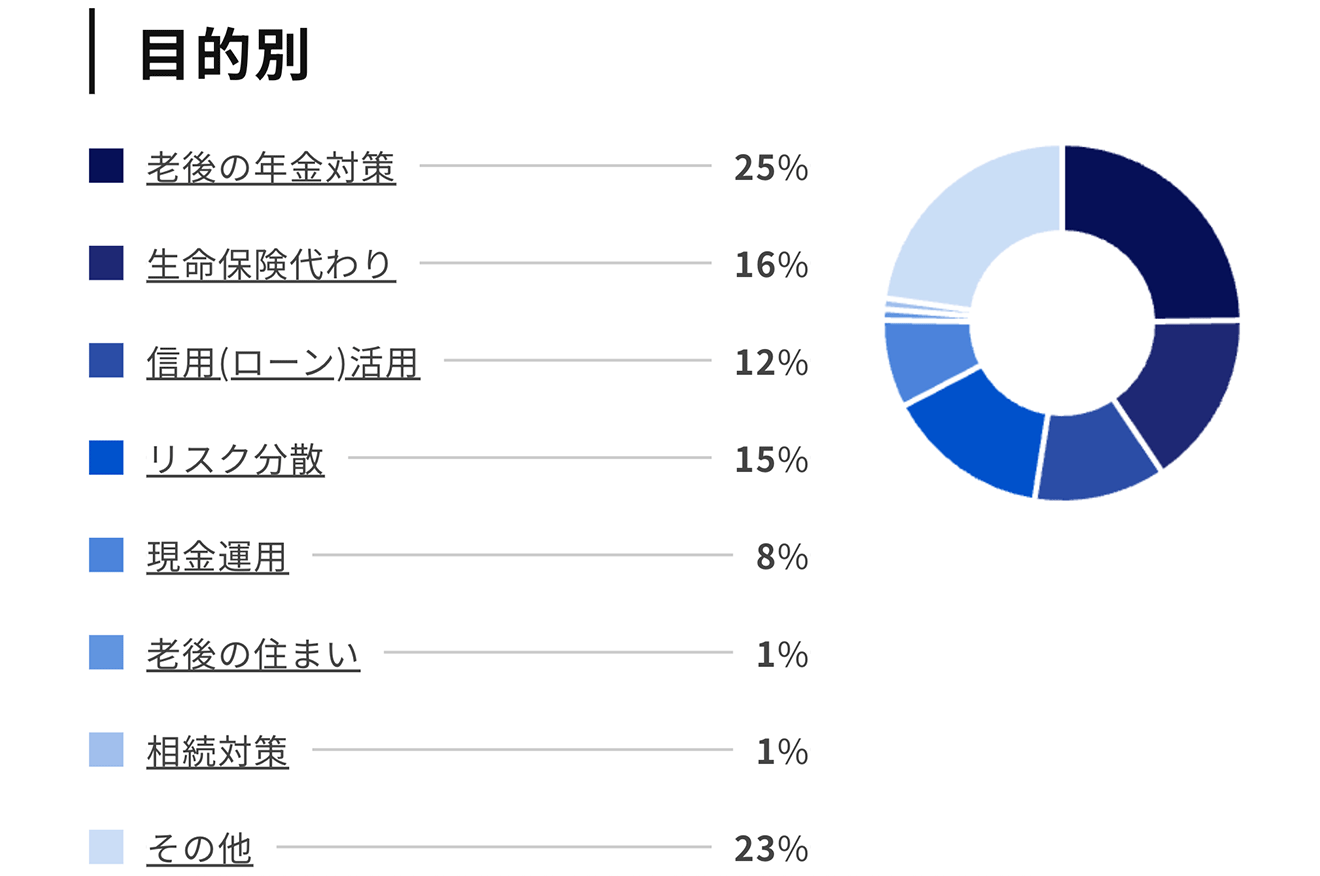
顧客データで最も高い割合を占めている投資目的が「老後の年金対策」です。不動産投資なら、ローンの返済が終われば家賃がほぼそのまま収入となり、年金の補填として活用できる可能性があります。
不動産投資で収益を得られる仕組み
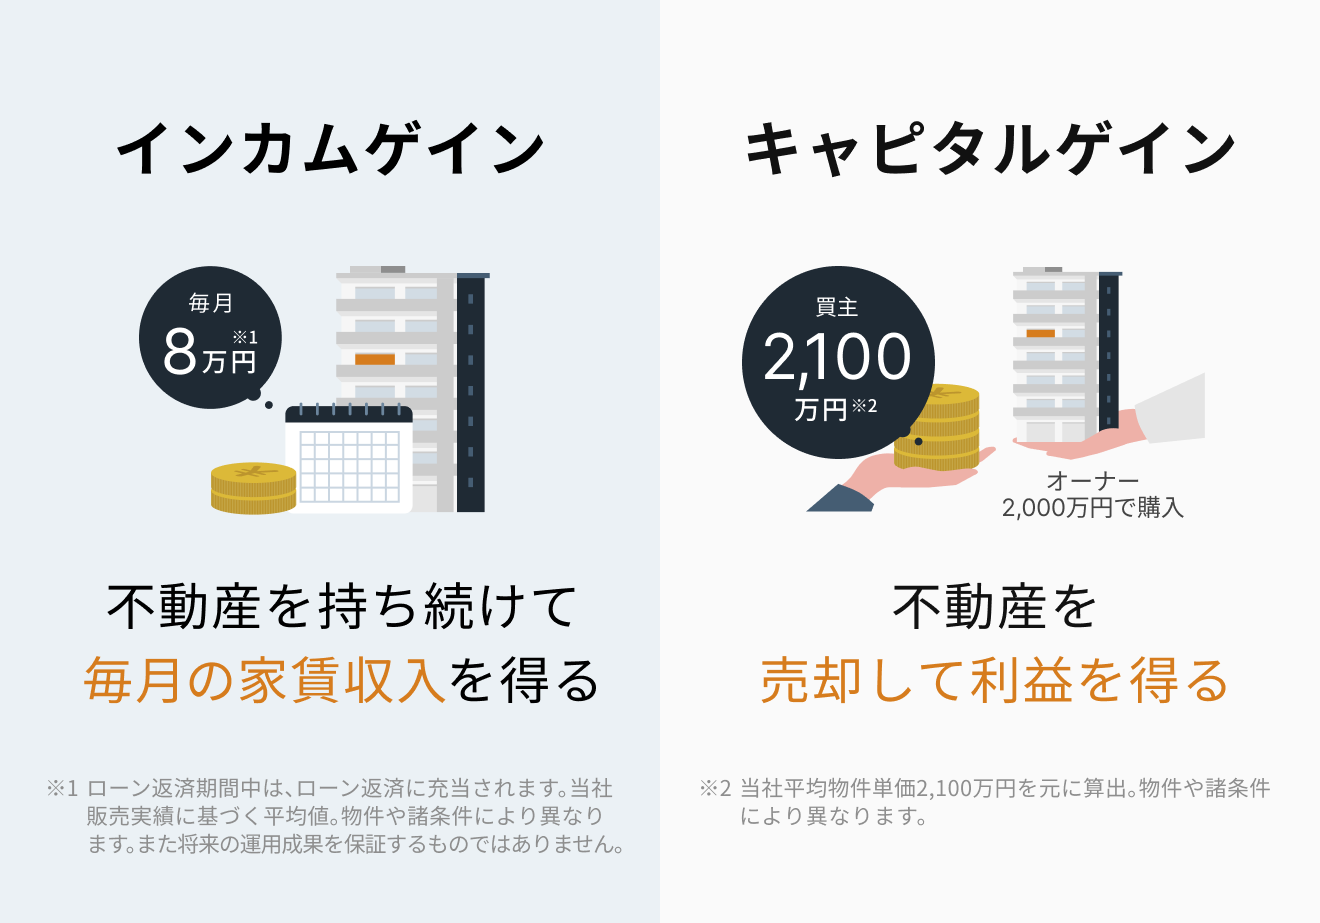
不動産投資で収益を得られる仕組みは、「インカムゲイン(家賃収入)」と「キャピタルゲイン(売却益)」の2つに大別されます。
1. インカムゲイン(家賃収入)
インカムゲインは、購入した不動産を貸し出して得られる家賃収入のことで、コツコツと稼ぐモデルです。家賃は毎月変わるものではないため、ほかの金融商品に比べて景気変動の影響を受けることが少ないといわれています。
家賃収入に対して、どれだけの経費(管理費や修繕費など)とローンの返済額があるかで、月々の収支(赤字か黒字か)が決まります。
2. キャピタルゲイン(売却益)
キャピタルゲインとは、不動産を購入価格よりも高い価格で売却することで得られる利益(売却益)のことです。不動産価格が上り調子のタイミング・エリアであれば、キャピタルゲインを狙えます。
かつてのバブル期には、キャピタルゲインを目的とした不動産投資が多く、家賃収入は二の次というスタイルが一般的でした。
短期間でキャピタルゲインを狙うためには、良い物件を相場より安く購入するための知識や目利き、タイミング、エリアの見極めが必要なため、初心者には難しいといわれています。
不動産投資の出口戦略とは? 売却タイミングや方法、成功のポイント
不動産投資の7つのメリット
不動産投資には、次の7つのメリットがあります。
不動産投資のメリットとは?知らないと損するデメリットも併せて解説
1. レバレッジ効果を活用できる
「レバレッジ効果」とは、金融機関からの融資(他人資本)を活用することで、自己資金だけでは購入できないような高額な物件に投資できる、不動産投資ならではのメリットです。
たとえば、自己資金500万円で2,500万円の物件を購入すると、5倍のレバレッジをかけたことになります。このように、少ない自己資金でより大きなリターンを狙うことが可能です。
少ない自己資金で不動産投資を始めたい方には、売上実績No.1※のAI不動産投資「RENOSY(リノシー)」も選択肢の一つです。購入後の運用まで手厚くサポートする体制が整っており、初めての方でも安心して始められます。まずはお気軽にお問い合わせください。
※東京商工リサーチによる投資用不動産の売上実績(2026年3月調べ)
※東京商工リサーチによる投資用不動産の売上実績(2026年3月調べ)
2. 安定した収入を得られる
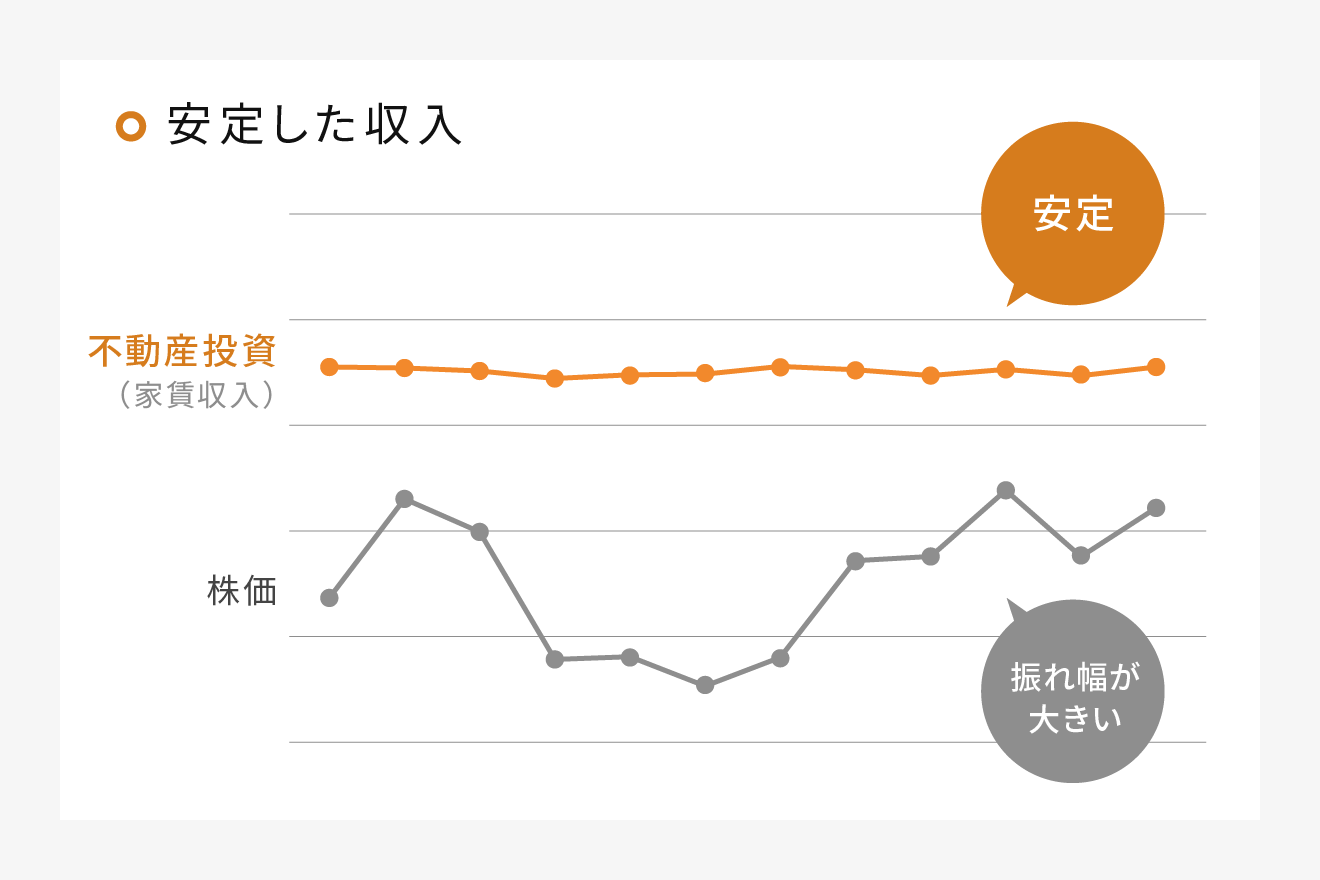
家賃は、株価のように日々変動することはありません。たとえば、区分マンション投資で賃貸借契約が2年間なら、基本的にその間の家賃収入は安定して得られるため、未来の収入を予測しやすいというメリットがあります。
3. 老後の資産形成につながる
入居者からの家賃でローンを完済したあとは、諸費用を除いた家賃収入を手元に残すことができるため、家賃収入が年金の代わりになります。
将来受け取る年金額と実際必要となる生活費には開きがあり、老後に不足すると試算された2,000万円ほどの費用を、準備する必要があるといわれています。
自宅の購入や教育費などお金のかかる時期に、貯蓄のみで将来に備えるのは簡単ではありません。そこで老後の公的年金の足しになる選択肢の一つとして、不動産投資が注目されています。
・年収が多ければ年金は増える!? 年収600万円と年収1,200万円の金額差はいくら?
・【人生100年時代のお金マップ】生まれてから亡くなるまでにどんなお金がいくらかかる? 【2026年版】
4. 生命保険・死亡保険として活用できる
不動産投資ローンを組む場合、団体信用生命保険(団信)への加入が必要となるケースが大半です。
団信に加入していれば、ローンの返済期間中に投資家本人が死亡または高度障害状態になった場合、ローン残高(残債)がゼロになるため、残された家族は、不動産を所有し続けて家賃収入を得るか、物件を売却してまとまった資金を得られます。
団信のなかには、がん特約が付いたものもあり、実際に、がん特約付きの団信に加入していた人が、がんと診断されてローン残高がゼロになった例をこちらで紹介しています。
・不動産投資が生命保険の代わりになるって本当? 理由や死亡保険との違いについて解説
・待機期間終了後すぐ、がん団信が下りることに。あのとき速攻で購入を決めてよかったと思いました。 | RENOSYオーナーインタビュー
5. インフレへのリスクヘッジができる
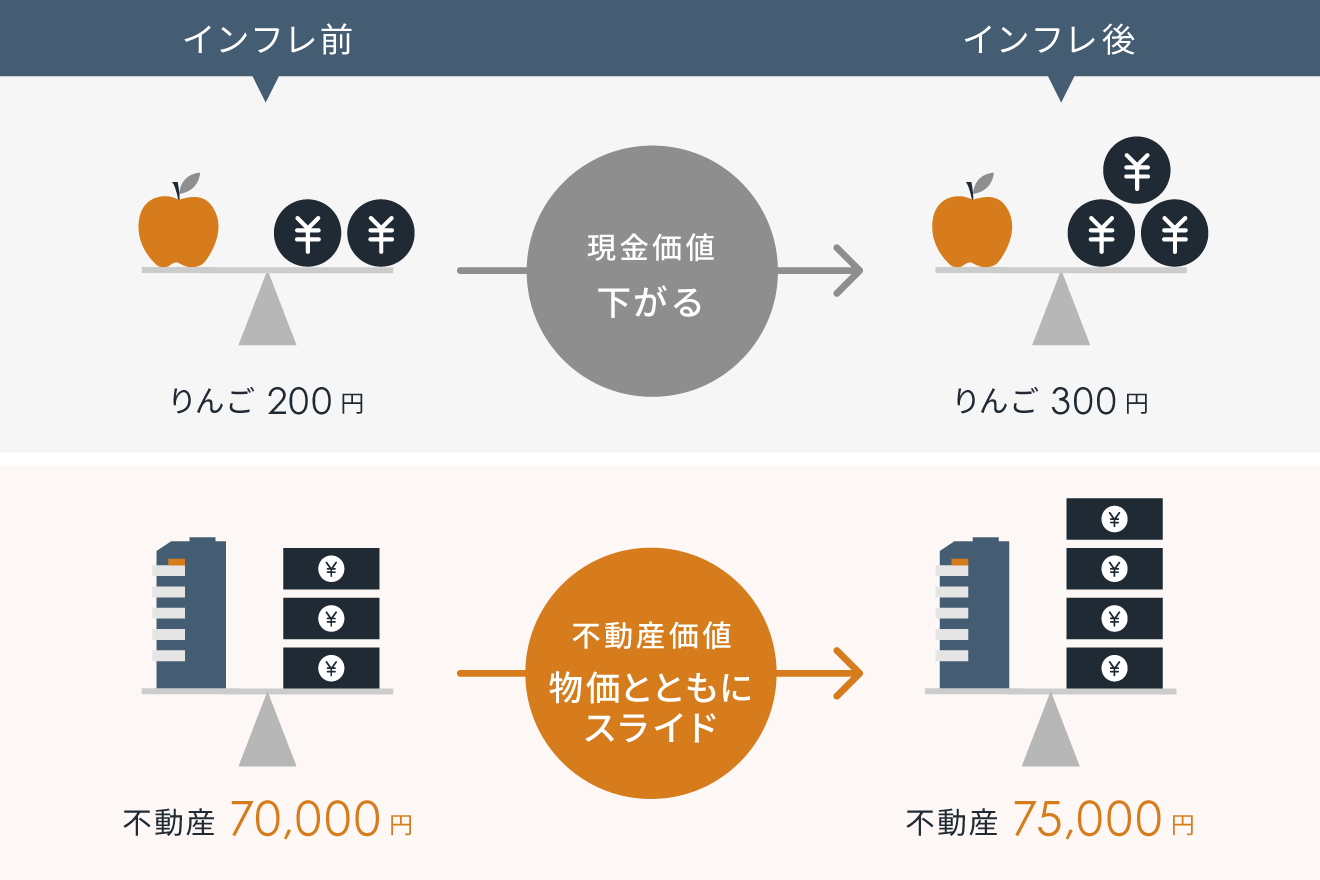
インフレで物価が上昇すると、現金の価値が相対的に下がります。
インフレになった場合、実物資産のマンションの価値は建築費や土地代の上昇に連動して上がる傾向があるため、資産の価値が目減りしにくく、物価変動に強い特徴があります。
6. 所得税・住民税の節税効果が期待できる
不動産投資の開始当初は、節税効果を期待できる場合があります。不動産投資の利益から経費などを差し引いた「不動産所得」は、総合課税の対象となっているためです。
不動産を購入すると、購入時にのみかかる不動産取得税などの税金や、所有権の移転(所有者の変更)のための登記費用などの初期費用が発生します。これらの諸経費を計上すると、家賃収入よりも経費の方が上回り、不動産所得は赤字となるケースです。赤字分は損益通算という仕組みで給与所得と相殺できるため、結果として納める税金を減らせる可能性があるのです。
さらに、不動産の購入費用(建物および建物付属設備のみ)を減価償却費として計上することで、実際に手元の現金を減らすことなく帳簿上の所得を圧縮できるため、キャッシュフローは黒字のまま節税できる場合もあります。
ただし、不動産投資の主目的はあくまで収益を得ることであり、節税は副次的な効果です。節税が有効な手段となるのは、年収1,500万円以上など高い税率で所得税を納めている方に限られます。
・不動産投資は節税にならない? 節税効果が見込めるケースや物件の特徴とは?
・高所得者にとって不動産投資は節税になる? 税理士が注意点を解説!
・【不動産投資と税】減価償却は土地と建物の割合によって変わる
7. 相続税対策になる
相続の際、現金や預貯金は額面そのものが課税対象となります。一方、不動産の相続税評価額は時価よりも低く算出されるため、相続税の負担を軽減できる可能性があります。
土地の評価額は時価の8割程度とされる「路線価」をもとに、建物の評価額は「固定資産税評価額」をもとに、それぞれ算出するのが一般的です。
さらに、その不動産を第三者に貸し出している場合、土地は「貸家建付地」、建物は「貸家」として扱われます。貸家建付地・貸家は他人の権利(借家権など)が設定され、所有者でも利用が制限されるため、所有者自身が利用している場合より評価額が低く算出されます。
そのため、同じ価値の資産でも、現金より不動産で相続した方が、相続人の税負担を軽減できる可能性があります。
1,500万円を現金で相続した場合と、不動産で相続した場合を比較した例は、こちらをご覧ください。
不動産投資の3つのデメリット
不動産投資には多くのメリットがある一方で、押さえておきたいデメリットもあります。
1. 初期費用が必要になる
不動産投資ローンを使って不動産を購入する場合でも、購入時には初期費用がかかります。主な初期費用の内訳は、以下のとおりです。
- 頭金(フルローンの場合は不要)
- 不動産登記費用(登録免許税、司法書士報酬)
- 各種税金(不動産取得税、印紙税)
- ローン事務取扱手数料
- ローン保証料
- 火災保険料(地震保険料)
- 仲介手数料(不動産業者を介す際)
- 清算金(固定資産税・都市計画税、管理費・修繕積立金)
初期費用を合計した場合の目安は、10万~100万円程度です。
2. ランニングコストがかかる
不動産は購入したら終わりではなく、管理業務が発生します。不動産の管理には、建物管理と賃貸管理の2つがあります。
建物管理とは、エントランスや廊下といった共用部分の清掃、エレベーターの定期点検など、建物全体の資産価値と住環境を維持するための業務です。分譲マンションの場合、これらの業務のために所有者には毎月「管理費」や「修繕積立金」がランニングコストとして発生します。
賃貸管理は、入居者の募集や家賃の集金、退去時の手続きや原状回復工事の手配など、入居者に直接関わる一連の業務です。
一般的にこれらの対応は管理会社に委託するため、「管理委託費」が発生します。
・不動産投資のランニングコスト、いくらかかる?
・賃貸管理の仕事内容は大変? 気になる内容とは
・【賃貸住宅の退去ビフォーアフター】賃貸管理会社がしていること DAY1:立会いから計測まで
3. 流動性が低い
不動産はほかの投資商品に比べて流動性が高くありません。たとえば株式投資であれば、証券会社のアプリを使って同じ日に何度も売買することも可能です。
しかし投資用不動産を売却するときは、どんなに早くとも数週間はかかります。これは、不動産は金額が大きく個別性が強いことから、購入者の検討期間が長くなる傾向があるためです。
不動産投資会社自身が直接買う(買取)場合でも数週間、不動産会社が買主を探して(仲介)売主と買主が売買契約を交わす場合には、数カ月単位の時間がかかります。
将来の売却や資金計画に不安がある方は、無料相談でシミュレーションを確認しながら、自分に合った運用プランを検討できます。売上実績No.1※のAI不動産投資「RENOSY(リノシー)」まで、お気軽にお問い合わせください。
※東京商工リサーチによる投資用不動産の売上実績(2026年3月調べ)
※東京商工リサーチによる投資用不動産の売上実績(2026年3月調べ)
代表的な不動産投資の種類
不動産投資には、さまざまな種類があります。居住用・商業施設・物流施設など不動産の用途もさまざまです。居住用の不動産をメインに、代表的な4種類を紹介します。
1. マンション・アパート一棟投資
マンション・アパート一棟投資とは、アパートやマンションを一棟丸ごと購入して物件全体を所有し、賃貸する投資手法です。
複数の部屋があるため、区分投資に比べて収入が急にゼロになる可能性が低いのが大きな特徴です。また、土地ごと所有するため資産価値が高く、民泊の可否といった管理規約を自分で決められる自由度の高さも魅力といえます。そのため、広い土地を持つ投資家や、安定した収益性を求める投資家に向いています。
ただし、初期費用が高く、老朽化などで集客力が低下すると建物全体の空室率が上昇してしまうリスクには注意が必要です。
・マンション投資とは? 仕組みや必要な費用、メリット、リスクなどを解説
・一棟アパート投資のメリット・デメリットと向いている人の特徴は?
・アパート投資 | RENOSY(リノシー) 不動産投資
2. 区分マンション投資
区分マンション投資とは、マンションの一室または複数戸を購入して貸し出すことで家賃収入を得る方法です。
一棟投資に比べて比較的少額から始められるため、投資資金を抑えたい方に向いています。また、物件数が多く選択肢が豊富なうえ、売りたいときには売却しやすい流動性の高さが特徴です。
所有する部屋が一つだけの場合は、空室になると家賃収入が完全にゼロになってしまうリスクに注意が必要です。
3. 戸建て投資
戸建て投資とは、一戸建ての住宅を購入して貸し出すことで家賃収入を得る方法です。
アパート経営が難しい、広さの限られた土地でも実践できるほか、物件数が少ないため競争相手も少ないのが特徴です。また、土地と建物を所有するため、資産価値を維持しやすいというメリットもあります。
ただし、区分所有に比べて維持管理費用が高くなる傾向があるうえ、ターゲット層がファミリーに絞られるためアパートより需要が少なめであり、空室リスクが大きくなりやすい点を考慮しなければなりません。
RENOSYでは、お客様の目的に合わせて、区分マンション、一棟アパート、戸建て、アメリカ不動産など投資対象をお選びいただけます。
4. 不動産投資信託(REIT)
上記3種類は、居住用の不動産をメインとした投資ですが、不動産投資信託(REIT)は、資産運用会社が投資家から集めた資金を不動産に投資し、そこから得られた家賃収入や売却益を投資家に分配する投資信託の一種です。
証券取引所に上場しており、株式のように少額から売買できる特徴があります。また、現物の不動産ではないため、不動産取得税や想定外の修繕費が発生しないこともメリットです。比較的少額で始められるため、不動産投資を試してみたい方に向いています。ただし、自己資金に応じた投資となり、レバレッジを効かせることはできません。
不動産投資特有のリスクとは?
不動産投資に限らず、投資にはリスクがつきものです。不動産投資にも以下のような特有のリスクがありますが、事前に把握しておけば対策を講じることが可能です。
空室リスク
物件が空室状態となり、家賃収入が得られなくなるリスクです。空室期間中もローン返済や管理費、税金の支払いは続くため、自己資金で補う必要があります。
解決策の一つが、リスク低減を可能にする管理会社に依頼することです。RENOSYでは、お客様のリスクを軽減することを可能にする管理プランをご用意しています(債権譲渡契約を含むプランなど)。
賃貸管理プラン | RENOSY(リノシー) 不動産投資
金利上昇リスク
不動産投資ローンを変動金利で組んでいる場合、金利上昇が起きたとき、それに伴って返済金額の負担が大きくなります。
返済額が増えるとキャッシュフローが悪化する可能性があるため、固定金利を選ぶ、金利上昇を想定したシミュレーションを行うなどの対策が考えられます。
不動産価格・家賃下落リスク
不動産の価値や家賃は、経年により建物や設備が劣化することで、下落する可能性があります。特に、周辺に競合となる新築物件が建つと、家賃を下げたり設備を新しくしたりしないと入居者がつかなくなることがあります。
ただし、都市部など立地が優れていたり、管理が行き届いていたりする物件であれば価値を維持できる可能性は高まります。
修繕・老朽化リスク
物件の修繕が必要になり、多額の修繕費用がかかるリスクです。
修繕費用には、入居者の退去時のリフォーム費用や設備交換費、老朽化による外壁や屋根の塗装などが含まれます。大規模な修繕では、一度に数百万円の費用がかかることもあります。
こうしたリスクに備えるためには、物件購入前に建物診断を行ったり、過去の修繕履歴や将来の修繕計画を把握したりすることが大切です。
・【攻めのマンション管理 #1】「マンションは管理を買え」は本当か? オーナーが知るべき基本スタンス教えます!
・【攻めのマンション管理 #8】最終回:不動産運用はもっと楽しくなる! 資産価値を最大化するための総まとめ
天災リスク
台風や地震などの自然災害により不動産がダメージを受ける可能性があります。
たとえば、大雨による浸水被害にあった場合にはその復旧費用がかかります。地震による最悪のケースでは、建物に入れなくなり家賃収入が得られなくなる可能性もあるでしょう。
天災リスクに備えるためには、ハザードマップや地盤強度をチェックしたうえで、災害に強い物件かどうかを選定することが大切です。また、火災保険や地震保険へ加入し、もしものときに備える必要があります。
・地震保険の基本と必要性。不動産投資オーナーが知っておきたい上乗せ補償5例
・不動産投資でなぜ火災保険は必要なのか? その補償内容と選び方を解説
・不動産投資における地震リスクへの対処法
倒産リスク
売主の不動産投資会社や、賃貸管理を委託している不動産管理会社が倒産するリスクです。もし、管理会社の倒産に直面したときは、代わりの賃貸管理会社を見つけることで対処できます。
倒産リスクを最低限に抑えるためには、不動産投資を始めるときに不動産投資会社の財務状況や実績などを確認し、信頼できる会社かどうかを見極めることが大切です。
不動産投資に向いている人の特徴
ここでは、不動産投資に向いている以下のタイプの人の特徴を解説します。
年収500万円以上の人
収入は金融機関から融資を受ける際に重視されるポイントの一つです。年収500万円以上あることが条件の一つとなっている金融機関が多い傾向にあります。
RENOSYの場合、年収500万未満〜3,000万円超と、幅広い年収帯の方が利用されています。詳しくは以下の顧客動向レポートをご覧ください。
RENOSY 不動産投資顧客動向レポート
貯蓄がある人
不動産投資は初期費用を支払ったあともさまざまなランニングコストがかかるため、ある程度の余剰資金を確保しておく必要があります。
入居者が長期間いないという万が一の事態も想定し、1年分の家賃収入分の預貯金は用意しておくと安心です。
勤続年数1年以上の人
金融機関によって異なりますが、勤続年数が1年(社会人歴3年)以上であれば、ある程度収入が安定しており、将来の収入も見込めると金融機関から判断される傾向にあります。
そのため、不動産投資の融資を問題なく受けられる可能性が高くなります。
不動産投資を成功させるポイント
不動産投資で長期的に安定した収益を得るためのポイントを紹介します。
目的を明確にしてから始める
不動産投資を始める際は、まず自分の投資目的を明確にすることが大切です。「老後の年金対策」「生命保険代わり」など、目的によって選ぶべき物件の種類やエリア、運用方針は変わります。
目的が曖昧なまま始めると、想定していた収益や許容できるリスクと合わない物件を選んでしまい、結果的に自分に合わない運用になってしまう可能性があります。まずは何のために不動産投資をするのかを言語化し、それに合った物件選びや資金計画を立てることが、成功への第一歩です。
リスクを把握し、事前に対策を講じる
不動産投資には、空室リスクや金利上昇リスクなど特有のリスクがあり、完全になくすことはできませんが、事前に把握しておくことで対策できます。
リスクを正しく理解している人ほど、想定外の事態が起きた際にも冷静に対応しやすくなります。
シミュレーションの前提条件を確認する
不動産会社から提示される収支シミュレーションは、満室が続く前提で作成されているケースもあります。実際の運用では空室が発生する可能性があるため、その前提のまま判断すると、想定していた収益を得られないことがあります。
シミュレーションの際は、空室率だけでなく、家賃下落、修繕費、税金などのコストが反映されているかを確認しなければなりません。前提条件を理解したうえで検討すれば、購入後のギャップを防ぎやすくなります。
不動産投資会社から聞いた内容をもとに、主体的に判断する
不動産投資を進めるうえでは、信頼できる不動産投資会社に相談することが何より大切です。
物件のメリットだけでなく、デメリットやリスクについても誠実に説明してくれるかどうかを見極め、納得できるまで確認する姿勢を持ちましょう。不動産投資会社の提案をそのまま受け入れるのではなく、自分自身で情報を集め、主体的に判断することが、後悔しない不動産投資につながります。
少しでも気になることや不安なことがあれば、一社の意見だけで判断せず、複数の会社や専門家に相談して、客観的な意見を聞いてみることをおすすめします。
AI不動産投資「RENOSY(リノシー)」では、資産運用のヒアリングから物件選定、購入後の運用、売却まですべてをワンストップでサポートしています。専門知識を持つスタッフが多数在籍しているため、気になることや不安なことはお気軽にご相談ください。
※東京商工リサーチによる投資用不動産の売上実績(2026年3月調べ)
※東京商工リサーチによる投資用不動産の売上実績(2026年3月調べ)
不動産投資で成功するには? 成功率を高める秘訣や成功例を紹介
不動産投資を学んで新たな資産運用を始めよう
不動産投資は、投資信託や株式投資と比較してミドルリスク・ミドルリターンの投資手法です。毎月発生する家賃収入が資産形成を後押しするため、コツコツ稼ぎたい人に適しています。
空室リスクや金利上昇リスクなど不動産投資特有のリスクもありますが、リスクがはっきりしている分、事前に対策を講じることが可能です。そのためには多くの知識が必要になります。不動産投資について気になることがあれば、RENOSYまでお気軽にお問い合わせください。
※本記事の情報は、信頼できると判断した情報・データに基づいておりますが、正確性、完全性、最新性を保証するものではありません。法改正等により記事執筆時点とは異なる状況になっている場合があります。また本記事では、記事のテーマに関する一般的な内容を記載しており、より個別的な、不動産投資・ローン・税制等の制度が読者に適用されるかについては、読者において各記事の分野の専門家にお問い合わせください。(株)GA technologiesにおいては、何ら責任を負うものではありません。
関連キーワード


