
不動産投資9つのメリットと8つのデメリット! 向いている人の特徴も解説
近年、将来への資産形成や老後資金の確保を目的として、不動産投資に注目が集まっています。不動産投資はミドルリスク・ミドルリターンといわれ、安定した収入源として検討する人が増加しています。
しかし、魅力的なメリットがある一方で、空室リスクや修繕費用、災害リスクなど、理解しておくべきデメリットもあります。
本記事では、投資を検討されている方が全体像を把握したうえで判断できるよう、不動産投資のメリット・デメリットを詳しく解説します。
CONTENTS目次
不動産投資9つのメリット
動画「リノシーチャンネル」でも解説しています。
不動産投資とは、投資目的で不動産を購入し収益を得ることです。株式投資やFXにはない不動産投資ならではのメリットは何かをお伝えします。
- 他人のお金で投資ができ、家賃収入で返済ができる
- 資産ポートフォリオに組み込むことで運用の幅を拡大できる
- 節税効果が得られる場合がある
- 未来の安定した収入源となる
- 老後資金の形成に役立つ
- 生命保険、死亡保険として活用できる
- インフレのリスクヘッジができる
- 資金計画を立てやすい
- レバレッジ効果の恩恵を受けられる
1. 自己資金以上のお金で投資ができ、家賃収入で返済ができる
投資をする場合、通常は自分の手持ちのお金を使って投資商品を購入します。しかし不動産投資の場合、不動産投資ローンを使って借入れをすることで、手元にあるお金をそれほど使わず投資できます。ここが不動産投資の大きな特徴です。
またローン返済には家賃収入をあてるため、「他人のお金で資産が増やせる投資」ともいわれます。
たとえば2,000万円の価格の不動産を、借入期間35年、金利1.9%の不動産投資ローンを使って購入したとすると、次のようになります。
家賃収入:月額7.5万円(年間90万円)
ローン返済:月額約6.5万円(年間約78万円)
毎月のローン返済は、家賃収入でまかない、ローン完済後は、家賃収入が自分の収入になる仕組みです。
なお上記試算はそのまま手元に入ってくる金額ではなく、実際にはローン返済のほか、固定資産税や管理委託費、火災保険、地震保険などのランニングコストを差し引いた金額が手元に入ってきます。
2. 資産ポートフォリオに組み込むことで運用の幅を拡大できる
不動産投資は不動産投資ローンを活用することで、手元のお金をそれほど使わず投資ができます。資産運用を考える際に、手元にあるお金のみで構築した資産ポートフォリオでは、購入できる投資商品が限られてしまいます。
しかし不動産投資ローンを活用できれば、「手元にあるお金を使った投資」にプラスして、「別の手段で不動産投資」という選択肢を組み込むことが可能です。
また現物の不動産という実物資産をポートフォリオの一つに組み込むことで、実物資産と金融資産の二方面から資産を増やせて、リスク分散にもつながります。
3. 節税効果が得られる場合がある
不動産投資によって得られる収益(不動産所得)は、給与所得と合わせて「一つのかたまり」(総合課税)として扱われます。不動産投資の収益がマイナスになった場合、ほかの所得の黒字分と相殺する損益通算が適用され、給与所得が減る形となるので、納める税金が結果的に少なくなることがあります。特に、購入初年度には節税となる場合が多いです。
不動産投資では、かかった経費を確定申告時に計上しますが、購入した不動産価格は一度には経費計上できません。そのため、毎年減価償却をして、少しずつ経費計上していきます。建物の価格を経費として計上すると、キャッシュフローは黒字のまま、帳簿のうえでマイナスになるため、この場合も結果的に節税となることがあります。
ただ、節税対策として不動産投資を行うのは適さないケースがあることも理解しましょう。詳細は以下の記事を参考にしてください。
4. 将来の安定した収入源となる
不動産投資の利益の一つである家賃収入は、毎月大きく変動するわけではありません。たとえば、賃貸契約が2年ごとに更新ならば、その間の家賃は安定しています。株式投資などは、市場の影響を受け株価は刻々と変動しますが、家賃は一定のため、ある程度の収益予測を立てられます。
さらに、不動産投資ローンを完済すれば、毎月の返済負担がなくなり、家賃収入のほぼ全額を手元に残すことが可能です。
・不動産投資の利回りとは?利回り計算方法と事前に知っておくべき注意点
・株式投資と不動産投資どっちがいい? メリット・リスク・デメリットを比較
・新型コロナで家賃はどうなった? 不動産賃貸市場の動向レポート
5. 老後資金の形成に役立つ
金融庁が2019年6月3日に発表した「金融審議会 市場ワーキング・グループ報告書」で話題になった老後2,000万円問題。老後2,000万円分足りなくなる試算があり、また公的年金の受給開始年齢はどんどん引き上げられ、受給額の減少などにより、自助努力による老後資金の準備が重要になっています。
(公財)生命保険文化センター「2024(令和6)年度生命保険に関する全国実態調査」によると、世帯主が65歳以上の夫婦が考える夫婦の老後に必要な生活資金は、公的年金以外に月額17.9万円のデータが出ています。
この不足分を補う役割の一つとして、安定収入が見込める不動産投資が注目されているわけです。ローン完済後は家賃収入がほぼそのまま手元に残るため、毎月安定した収入源として老後生活を支える手段となります。
不動産投資は老後の年金代わりになるのか?
6. 生命保険、死亡保険として活用できる
不動産投資で不動産投資ローンを利用する際、基本的に団体信用生命保険(団信)への加入が求められます。団信は、ローン返済中に投資家本人が死亡や高度障害状態になった場合、ローンの残債が免除される保険です。
この場合、不動産は債務なしの状態で残るため、遺族は二つの選択肢を持つことになります。不動産を売却して現金化するか、そのまま保有して継続的な家賃収入を得るかです。このように、不動産投資は生命保険と似た効果を持ちます。
・不動産投資ローン中にがんと診断。団信(団体信用生命保険)を使って残債0円にした20代オーナーの葛藤と安堵
・待機期間終了後すぐ、がん団信が下りることに。あのとき速攻で購入を決めてよかったと思いました。
7. インフレのリスクヘッジができる
インフレとは、モノの値段が上がり相対的にお金の価値が下がることです。このような状況では、現金で資産を保有していると実質的な価値が目減りしてしまいます。
しかし、インフレ時には建築費や土地代が上昇するため、不動産価格も連動して上がる傾向があります。不動産投資は、このインフレに対してのリスクヘッジ効果が期待できるのです。同様にデフレの影響も受けにくく、安定資産として価値があるといえます。このように、不動産は現金や預貯金と比べて、インフレ耐性のある資産として位置づけられています。
8. 資金計画を立てやすい
不動産投資はほかの投資商品と比較して、将来の収支予測が立てやすい傾向があります。株式投資のように価格が日々大きく変動することは少なく、家賃収入は比較的安定しているため、月々のキャッシュフローを予測しやすいのが不動産投資の特徴です。また、物件購入時の必要経費も事前に把握がしやすいため、年間の収支計算も具体的に行えます。
- ローンの返済計画
- 管理費
- 修繕積立金
- 固定資産税 など
不動産投資の特徴や年間の収支計画の立てやすさから、長期的な投資戦略の構築を可能にし、計画的な資産形成を実現しやすいです。
9. レバレッジ効果の恩恵を受けられる
不動産投資では、銀行融資を活用することで自己資金の何倍もの物件を購入できるレバレッジ効果を享受できます。たとえば、自己資金500万円で2,500万円の物件を購入した場合、5倍のレバレッジをかけたことになります。
物件価値が上昇した際の利益も、投資元本全体に対して発生するため、少ない自己資金で大きなリターンを狙うことが可能です。ただし、レバレッジは利益を拡大する一方で、損失も増幅させる可能性があるため、慎重な資金計画が重要です。
不動産投資8つのデメリット
動画「リノシーチャンネル」でも解説しています。
不動産投資にはデメリットやリスクが明確になっている分、対策を講じやすい特徴があります。リスクを抑え、リターンを最大化できる戦略を立てて取り組むことは可能です。
- 必要資金・初期費用がかかる
- ランニングコストがかかる
- 空室時は家賃収入が入らない
- 流動性が低い
- 家賃滞納が発生する可能性がある
- 建物の老朽化による修繕が発生する
- 災害によるリスクがある
- 金利変動によるリスクがある
1. 必要資金・初期費用がかかる
不動産投資を始める際、区分マンションの場合を例にあげると、購入に必要な自己資金の目安は10万円から100万円程度です。不動産会社から直接購入するか、不動産会社を介して購入するか、また実際には不動産会社や物件により異なりますが、ある程度のまとまったお金は必要です。また、金融機関からの借入金も数千万~数億円単位になるため、金利の変動リスクなども負うことになります。
2. ランニングコストがかかる
不動産投資は物件を購入して終わりではなく、運用していくなかでさまざまなコストがかかってきます。マンションの場合には、大規模修繕の際にかかるお金を修繕積立金としてプールしておく修繕コスト、管理を管理会社に依頼する管理コスト、固定資産税・都市計画税などの税コストをはじめ、購入してからも資産価値を維持するためにある程度のお金が必要になります。
3. 空室時は家賃収入が入らない
空室になってしまった場合は、収入がなくなってしまいます。しかし入居者の有無に関係なく、税コストは発生します。また借入れをしている場合にはローン返済費、マンションの場合には管理費や修繕積立金などもかかるため、新しい入居者が見つかるまでは自分の財産を切り崩さなければなりません。
GA technologies(GAテクノロジーズ)が運営する「RENOSY不動産投資」では、入居率99.6%(※1)、平均空室期間27日(※2)と安定した運用を実現しています(※1、※2 2025年10月時点)。
不動産投資ならRENOSY(賃貸管理の強み)
4. 流動性が低い
株式投資であれば、株式市場が開いている時間に売買ができます。売りたい人と買いたい人の数も多いため、比較的時間をかけずに希望の金額での売買が可能です。
一方、不動産物件を売却しようとしたとき、株式の売買に比べて時間はかかります。不動産は各物件の個別性が強く、金額が大きいため、物件購入者の検討期間が比較的長い傾向にあるためです。
通常は、不動産会社を通じて市場で買い手がつくまで待つ必要があり、買い手が見つかったあと、売買契約を交わす手続き等も行うため、売却には時間と費用がかかります。この場合には、少なくとも2〜3カ月はかかる見込みです。
不動産会社が直接買い取る場合には、手続きの手間や費用、時間が少なく、最速1週間くらいで売却可能です。ただし売却価格は、仲介の場合に比べて7〜8程度安くなる傾向があります。
RENOSYで始める不動産投資のメリット・デメリットを、データを交えながらご説明します。こちらのフォームよりお問い合わせいただければ、より詳しい内容がわかります。
5. 家賃滞納が発生する可能性がある
不動産投資における身近なリスクの一つが、家賃滞納です。入居者の失業や病気、経済状況の悪化などにより、家賃の支払いが滞る可能性があります。滞納が発生すると、予定していた家賃収入が得られないだけでなく、督促や法的手続きに時間や費用がかかります。
このリスクを軽減するには、入居者審査の徹底や家賃保証会社の利用、サブリース契約の検討などの対策が有効です。また、滞納が長期化すると精神的な負担も大きくなるため、事前の対策と適切な管理会社の選定が重要です。
6. 建物の老朽化による修繕が発生する
不動産は時間の経過とともに老朽化が進み、以下のようなさまざまな修繕費用が発生します。
- 外壁の塗装や屋根の補修
- 給排水設備の交換
- エアコンや給湯器の故障対応 など
このような予期せぬ出費が、投資収益を圧迫する可能性があります。特に築年数が古い物件では、大規模修繕が必要になることもあり、一度に数百万円の費用がかかる場合もあります。これらのリスクに備えるためには、物件購入前の建物診断、修繕履歴や修繕積立金有無の確認、将来の修繕計画の把握が不可欠です。
7. 災害によるリスクがある
日本は地震、台風、水害などの自然災害が多い国であり、不動産投資においても災害リスクは無視できません。建物が被害に遭えば、修繕費用だけでなく、入居者の退去や新規入居者の確保困難により長期間の収入減少が発生する可能性があります。津波や洪水による浸水被害、台風による屋根や外壁の損傷なども同様のリスクを伴います。
このリスクへの対策として、火災保険・地震保険への加入は必須です。さらに、物件選定時にハザードマップの確認や地盤の強度チェック、建物の耐震性能の把握を行い、災害に強い立地・建物を選択することが重要です。
8. 金利変動によるリスクがある
不動産投資では多くの投資家が銀行融資を利用して物件を購入するため、金利変動は収益性に大きな影響を与えます。変動金利型のローンを組んでいる場合、金利が上昇すると月々の返済額が増加し、キャッシュフローが悪化する可能性があります。特に低金利のときに投資を始めた場合、将来的な金利上昇により当初の収支計画が狂う可能性もあるでしょう。
このリスクを軽減するには、固定金利型ローンの選択や金利上昇を想定した収支シミュレーション、借入額の適正化などが欠かせません。金利動向を定期的に確認し、必要に応じて借り換えを検討する必要があります。
不動産投資の種類ごとのメリット・デメリット
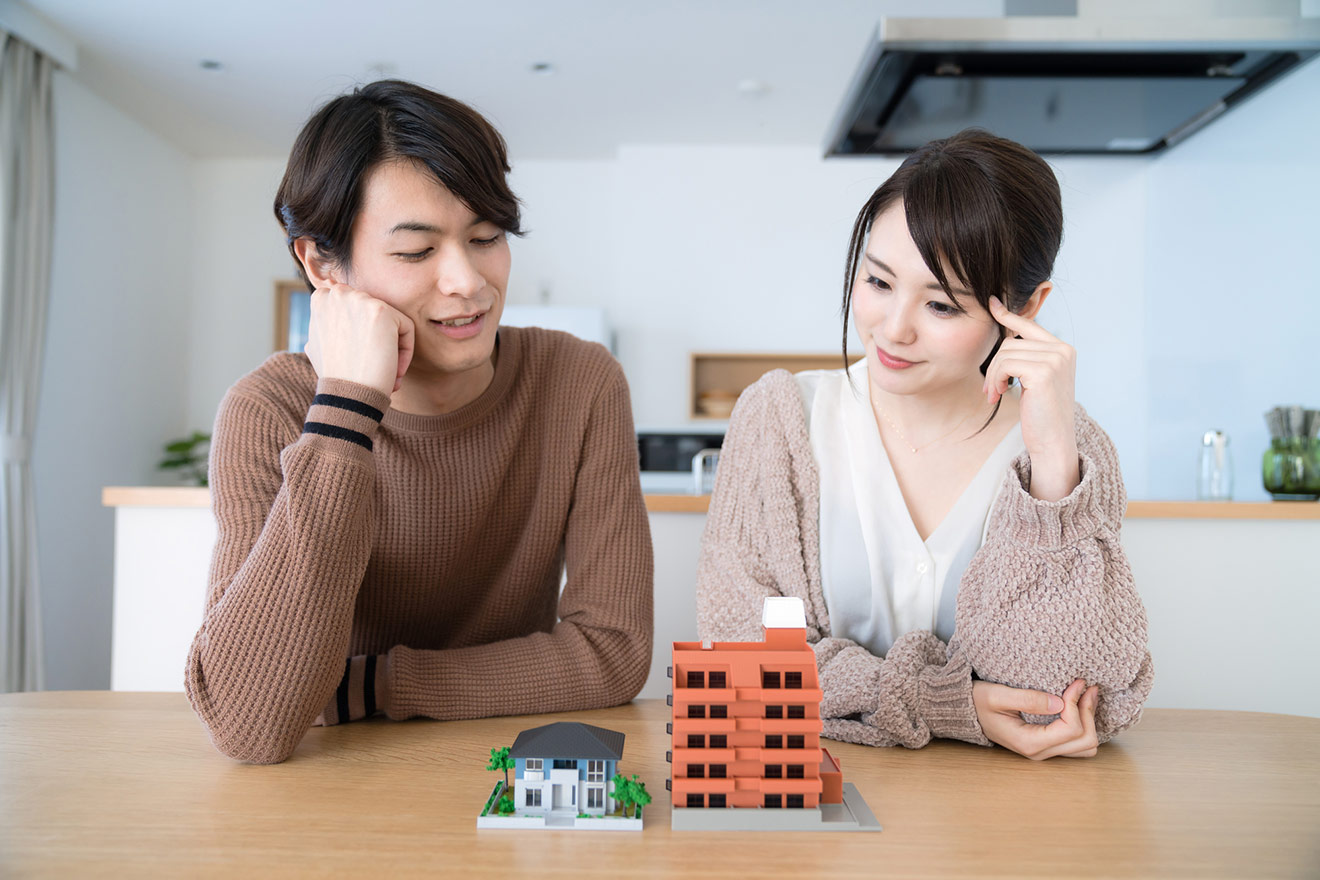
不動産投資には大きく分けて、以下の3つの主要な種類があります。
- 区分マンション
- 一棟アパート
- 一戸建て
それぞれ特徴やメリット・デメリットが異なるため、投資目的や資金力、リスク許容度に応じて選択することが大切です。
1. 区分マンション
区分マンションは、マンションの一室を購入して賃貸に出す投資方法です。比較的少額の自己資金で始められるため、不動産投資初心者に人気のある手法となっています。都心部の好立地であれば安定した需要が見込めるほか、管理組合による建物管理が行われるため、個人での管理負担が軽減されます。
ただし、空室が発生すると収入がゼロになるリスクや、修繕積立金の値上がりなどのコストアップ要因に注意が必要です。また、管理組合の方針に個人の意見が反映されにくいデメリットもあります。
2. 一棟アパート
一棟アパートは、アパート建物全体を購入して複数の部屋を賃貸に出す投資方法です。複数の部屋を所有するため、一部屋が空室になってもほかの部屋からの家賃収入でカバーできるリスク分散効果があります。また、土地と建物を一体で所有するため、建て替えや大規模リフォームなどの選択肢も豊富です。
しかし、初期投資額が大きく、融資額も多額になるため、金利上昇リスクや返済負担が重くなる可能性があります。建物全体の管理責任も投資家が負うため、管理会社との連携や定期的なメンテナンスが不可欠です。
3. 一戸建て
一戸建て投資は、土地と建物を一体として購入し、ファミリー層を対象に賃貸経営を行う投資方法です。マンションと比較して競合物件が少ないエリアでは、賃貸需要を確保しやすいメリットがあります。また、東京圏のような需要が保たれやすい土地の資産価値は目減りしないため、長期的な資産保全効果も期待できます。
一方で、空室期間が長期化しやすく、建物の修繕や庭の手入れなどの管理負担が大きいのがデメリットです。立地選定が収益性に大きく影響するため、慎重な物件選びが求められます。ペット可やお庭での野菜作り可などで差別化を図ることで、競争優位性を確保することも可能です。
不動産投資の新築・中古のメリット・デメリット
不動産投資をしようと決めたら、物件を探さなくてはなりません。家を購入する場合、「新築」に住みたいと考える人は多いのではないでしょうか? 投資においても新築の方が利益を上げられそうなイメージがあるかもしれませんが、実際はどうなのでしょうか。
新築物件のメリット
新築物件のメリットをみてみましょう。具体的には、以下のメリットがあります。
- 修繕費が少ない
- 新築直後は賃料を高めに設定できる
それぞれ詳しく解説します。
修繕費が少ない
設備が新しいので、当面の間は余計な修繕費がかかりません。新築から10年程度は大きな修繕が発生しにくく、キッチンや浴室、エアコンなどの設備も最新のものが備わっているため、入居者からの設備交換要望も少なくなります。これにより、投資初期の収支計画が立てやすくなります。
新築直後は賃料を高めに設定できる
新築直後は賃料を割高に設定できます。高くても「新築」を好む借り手がつくためです。特に単身者向けの物件では、新築プレミアムとして周辺相場より高い家賃設定が可能な場合があります。また、新築物件は入居者の満足度が高く、長期間住み続けてもらえる可能性も高まります。
新築物件のデメリット
新築物件には魅力的なメリットがある一方で、投資収益性の観点からは以下のような注意すべきデメリットも存在します。
- 物件価格が高い
- 売却時に物件価格が下がる
それぞれ詳しく解説します。
物件価格が高い
建物価格に広告宣伝費なども含まれているので、価格が高くなります。新築物件の価格には、デベロッパーの利益や販売会社の手数料、モデルルーム費用、広告宣伝費などが上乗せされており、実際の建築費用を大きく上回る場合があります。このため、投資利回りが低くなりやすい傾向にあるのです。
売却時に物件価格が下がる
立地などにもよりますが、新築物件は住み始めた瞬間から価格が下がることが多く、売却時に高く売れない可能性があります。これは「新築プレミアム」が失われるためで、購入直後でも中古物件として扱われるためです。特に最初の数年間は価格下落が大きく、短期での売却は損失を招くリスクがあります。
中古物件のメリット
次に、中古物件のメリットとデメリットをみていきましょう。ここでは、東京・大阪など都市部のワンルームマンションという観点でのメリットをみていきます。中古物件の具体的なメリットは、以下のとおりです。
- 物件価格が安い
- 利回りが高くなる
- 物件数が多い
それぞれ詳しく解説します。
物件価格が安い
物件価格が新築より割安であることが多いです。築年数が経過することで新築時の割高な費用が除かれ、より実態に近い価格で取引されるためです。同じ立地・同じ間取りでも、築年数に応じて安く購入できる場合があり、投資資金の効率的な活用が可能になります。
利回りが高くなる
物件価格が新築に比べて安くなるのに対して、家賃は物件の価格差と連動しないため、利回りが高くなりやすい傾向です。築10〜15年程度の物件になると、家賃の下落幅が価格の下落幅を下回ることもあり、表面利回りで新築物件を上回るケースもあります。
物件数が多い
ワンルームマンション規制が東京都にはあり、新築物件は思うように建てられないため中古物件の方が物件数が多く、希望の立地等の物件に投資することが可能な場合が多いです。特に都心部の好立地では、新築供給が限られているため、中古物件から選択することで投資機会を確保できます。また、実際の入居状況や管理状態を確認してから購入できるメリットもあります。
中古物件のデメリット
中古物件には価格面でのメリットがある一方で、建物の経年劣化に伴うリスクや管理面での注意点があります。特に築年数が古い物件では、予期せぬ修繕費用や設備更新費用が発生する可能性を考慮する必要があります。
設備の修繕が必要
新築と異なり、中古の場合タイミングによっては、投資開始直後に給湯器故障が発生するなど、設備費がかかる場合があります。築10〜15年を超える物件では、エアコンや給湯器、洗面台、トイレなどの設備交換時期が近づき、一度に数十万円の費用が発生することもあります。購入前には、設備の状態確認と将来の交換計画を立てることが重要です。
レバレッジ効果を活用した不動産投資を始めやすい職業とは
レバレッジを活用した不動産投資を始めるには、そもそも金融機関の融資審査がとおるのかが重要です。その融資審査において重要な判断要素の一つである「職業」は、安定した収入や高い社会的信用度で評価されるといわれています。
以下のような職業は比較的融資審査がとおりやすい職業といわれているので、不動産投資を始めやすい職業といえます。
1. 公務員
倒産リスクがなく安定性抜群の公務員は、融資金回収不能リスクが低いと考えられています。安定収入に加えて退職金もあるので、一般企業に勤める人よりは、融資の際に優遇されやすい傾向といわれています。
公務員に向いている不動産投資。規定違反しないための注意点とは
2. 医師
高収入で国家資格を持つ医師も、率先して融資を受けられるといわれています。開業医でないとしても一般的な会社員よりは高額な給料を得ているうえ、失業のおそれも少ない職業なので、金融機関に評価されやすい場合が多いです。
また、相場の変動が緩やかな不動産投資は、忙しい医師にピッタリの投資法です。ワンルームマンションへの不動産投資では、入居者の管理業務を委託することで、株やFXのように相場チャートに張り付く必要がないので、本来の仕事に専念したまま、投資を行えます。
3. 収入500万円以上のサラリーマン
サラリーマンの場合は、上場企業に勤めて、収入が安定している人なら銀行の融資は受けやすくなります。一般的に年収500万円以上ならば融資が受けやすいといわれています。
ただしどのような優良企業でも、勤続年数が短い場合は融資を断られる可能性が高まります。融資を受けるには勤続年数は1年(新社会人は3年)以上などと金融機関で一定基準があるため、転職等で勤続年数が短い場合、優良企業でも注意してください。
求める生活レベルや今の資金状況からあなたの老後に必要な金額を診断します。以下から4問の質問に答えて診断してみましょう!
不動産投資に向いている人の特徴
不動産投資に向いている人の特徴として、以下の二つが挙げられます。
- 継続的な学習ができる人
- リスク管理能力が高い人
それぞれ詳しく解説します。
効率よく最新情報をキャッチできる人
不動産投資で成功するためには、市場動向や法律・税制の変更、地域の開発計画など、常に最新の情報をキャッチアップする必要があります。ですが、忙しく中で最新情報を追いかけ続けるのは難しい方が多いのが実情です。そのため、不動産業者との面談やセミナーへの参加などを通じて、効率よく情報をキャッチできる人が向いている人といえるでしょう。
リスク管理能力が高い人
不動産投資には空室リスクや家賃滞納リスク、災害リスクなどさまざまなリスクが伴います。これらのリスクを事前に想定し、適切な準備や対策を講じられる人が成功しやすいといえます。
物件購入時には、利回りだけでなく立地条件や建物の状態、将来性などを考慮することも大切です。不動産会社の言葉だけではなく、自分で事前知識を身につけておくことで、リスク管理能力を高めることが可能です。
法人の方が個人よりもメリットがある?
個人は収入が増えるにつれて所得税の税率が高くなります。一方、法人の税率は一定です。個人の税率が法人の税率を超える場合に、選択肢となるのが法人化です。
法人化を考えるタイミングは、「個人事業主としての利益(所得)が900万円を超えたあたりから」といわれています。
ただ、会社を維持するための費用や税理士への依頼費用などを考慮すると、個人の方が出ていく額が低いパターンもあります。法人化の前には自分の物件状況や不動産以外の収入等を正確に把握し、法人化するべきかどうかを判断してください。
資産管理会社とは?作るメリットとデメリット
不動産投資のメリットとデメリットを把握したうえで実際に始めてみよう
不動産投資は、不動産投資ローンを活用することで不動産を購入し、将来的な安定収入を目指す投資です。
初期費用やランニングコストはかかりますが、適切な物件を選択し、物件に対して継続的なメンテナンスを行うことによって、長期的な収入を見込めます。
本記事で紹介した不動産投資のメリットとデメリットをしっかり把握したうえで、実物資産の選択肢として、検討してみてはいかがでしょうか。
※本記事の情報は、信頼できると判断した情報・データに基づいておりますが、正確性、完全性、最新性を保証するものではありません。法改正等により記事執筆時点とは異なる状況になっている場合があります。また本記事では、記事のテーマに関する一般的な内容を記載しており、より個別的な、不動産投資・ローン・税制等の制度が読者に適用されるかについては、読者において各記事の分野の専門家にお問い合わせください。(株)GA technologiesにおいては、何ら責任を負うものではありません。
関連キーワード


