
不動産投資の始め方は? 初心者が失敗しないポイントや事例を紹介
不動産投資に興味を持っているものの、何から始めればいいのかわからず悩んでいる方は多いのではないでしょうか。不動産投資は株式投資などと比べて高額な資金が必要というイメージがありますが、必ずしも多額の自己資金が必要とは限りません。まずは正しい知識を身につけてから計画的に進めることが成功への近道です。
本記事では、不動産投資の始め方や初心者が失敗しないためのポイント、実際に不動産投資を始めた方の成功事例などを紹介します。
不動産投資の始め方
まずは、不動産投資を始めるための6つのステップについて確認していきましょう。
Step1. 不動産投資の目的・目標を明確化する
不動産投資を始める第一歩は、目的と目標を明確にすることです。「RENOSY(リノシー)」の顧客データを見ると、目的の上位3位は、「老後の年金対策(25%)」「生命保険代わり(16%)」「リスク分散(15%)」となっています。
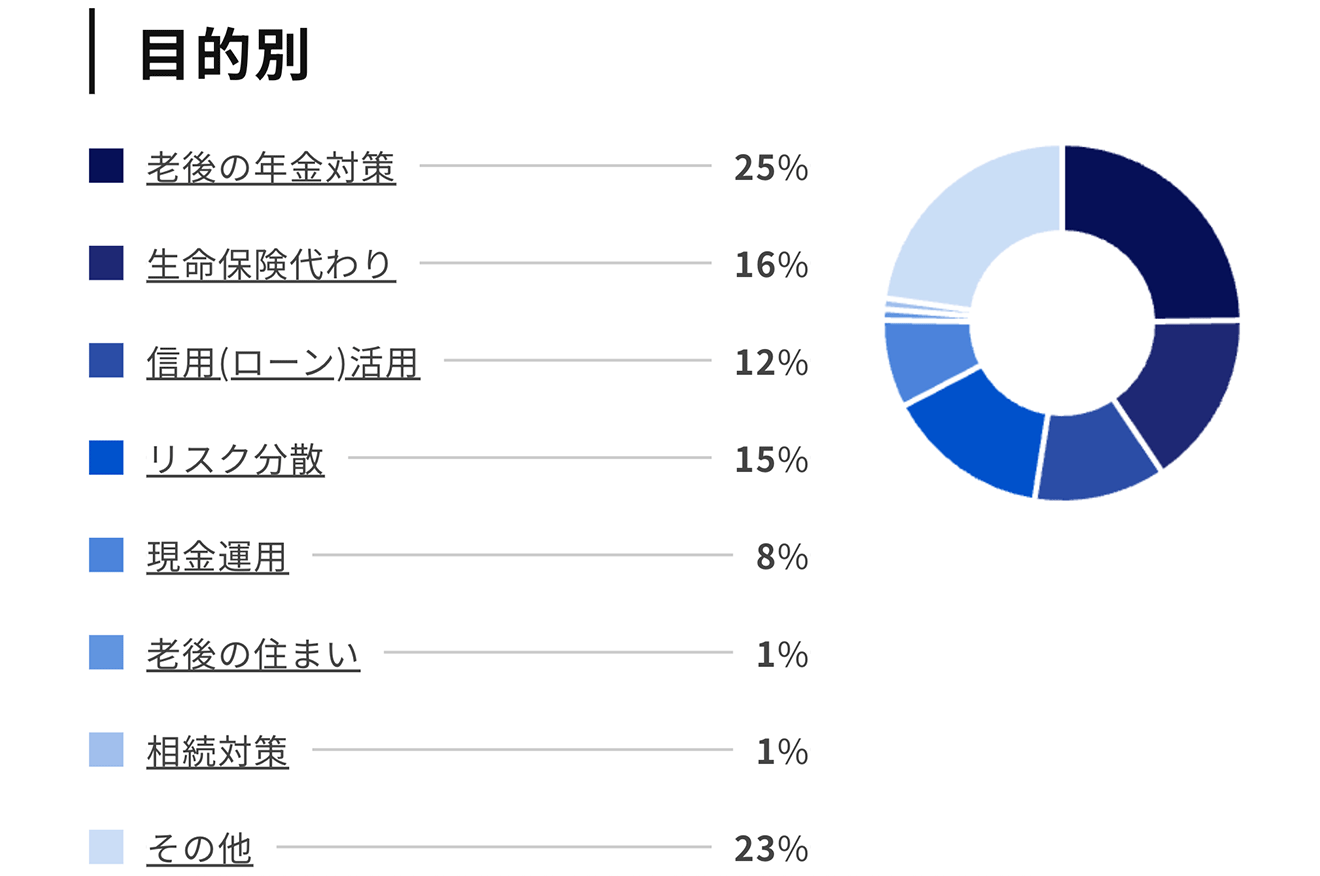
不動産投資は、株式投資などほかの金融商品と比較して安定した収入を得やすく、収益予測を立てやすいのが特徴です。まずは、自分の投資目的を言語化して、不動産投資が目的に合っているかどうかを確認することが大切です。
目的を明確化したら、次に必要なのは「いつまでに」「いくら必要なのか」という目標の具体化です。たとえば家賃収入を老後資金にしたい場合、何歳から受け取りたいかを起点に、ローンの完済時期や必要な家賃収入を計算します。
特にフルローンでは完済までの家賃収入がそのまま手元に残るわけではないため、「79歳で完済する計画では老後資金を補える時期が遅くなる」といったように、ほかの手段でも老後資金を作る必要性が見えてきます。
Step2. 不動産投資の基礎知識を身につける
目的と目標が定まったら、不動産投資の基礎知識を身につけましょう。基礎知識を身につけておくと、不動産会社選びや物件探しのときに役立ちます。
基礎知識としてまず押さえておきたいのが、不動産投資で収益を得る仕組みです。不動産投資で得られる収益は、「インカムゲイン(家賃収入)」と「キャピタルゲイン(売却益)」の2つに分けられます。
- インカムゲイン:入居者から支払われる家賃収入
- キャピタルゲイン:不動産の購入価格と売却価格の差額で得る売却益
インカムゲインは株価のように日々変動しませんが、家賃も景気や雇用、人口動態、周辺の供給状況の影響を受けて下落することがあるため、賃貸需要が見込めるエリアかどうかの確認が必要です。また、キャピタルゲインは売却時の市況に左右されるため、必ず得られるとは限りません。
なお、基礎知識の身につけ方は、RENOSYマガジンのほか、リノシーチャンネル(YouTube)や書籍などがあります。自分に合った方法で、少しずつ不動産投資を学んでみてください。
・不動産投資とは? 仕組みや運用方法、魅力、注意点をわかりやすく解説
・不動産投資の勉強におすすめの本は? FPが推薦! 厳選5冊
・不動産投資を実践中のオーナーがおすすめする本14冊【2021年】
Step3. 不動産投資を始めるのに必要な資金を知る
不動産投資が初めての人は、物件価格が想像できないケースも多いでしょう。そこで、相場観をつかむために、まずは自分で物件を調べてみることが大切です。
たとえば、「RENOSY(リノシー)」が扱う物件の価格帯は、おおよそ以下のとおりです。相場観をつかむ参考にしてみてください。
| 物件区分 | マンション | 戸建て | アパート | ||
|---|---|---|---|---|---|
| 物件タイプ | 単身者向け | ファミリー向け | 高級層向け | ファミリー向け | 単身者向け |
| 築年数 | 新築~25年 | 10~20年 | 5~15年 | 新築 | 新築 |
| エリア | 首都圏・主要都市など | 首都圏・郊外など | 首都圏・大都市圏など | 首都圏 | 首都圏 |
| 価格帯 | 1,200万~5,000万円台 | 3,500万~7,000万円台 | 1億円~ | 2,500万~6,000万円台 | 1億円~ |
| 初期費用 | 10万円~ | 200万~300万円程度 | 200万~300万円程度 | 50万~500万円 | 20万円~ |
| 利回り | 3~5% | 5~6% | 3~4% | 5~7% | 5~7% |
※上記は2026年9月時点のRENOSY取扱物件をもとにした目安です。市況や物件によって異なります。初期費用には、諸費用をローンに含めるかどうかなどにより差があります。
物件タイプやエリアなどの条件によって、初期費用や利回りは変わります。こうした情報をもとに、おおよその相場観を把握しておくと、物件選びで役立ちます。
相場観をつかんだら、次に確認したいのが自己資金です。必要になる自己資金額は、金融機関やローンの種類によって異なります。元手がゼロでも初期費用などを含んでローンを組める「オーバーローン」がある一方、購入者の借入れ状況や職業などに応じて、物件価格の20~50%を自己資金として求められるケースもあります。
金融機関がローン審査でチェックするのは、資産状況を通じた購入者の支払能力だけでなく、物件の収益性や担保としての評価も含まれます。提示された自己資金額を用意できないと審査に通らない可能性もあるため、用意できる自己資金額を明確にしたうえで不動産会社に相談してみましょう。
なお、「RENOSY(リノシー)」の場合は、自己資金10万円程度から始められるケースもあります。
・【初心者向け】不動産投資に最低限必要な元手はいくら?
・不動産投資で住宅ローンは組めない! その理由や不動産投資ローンとの違いを比較
・不動産投資ローンの融資額と必要な年収は?年収別の金融機関も公開
Step4. 物件を探し、収支シミュレーションをする
準備が整ったら、実際に物件を探してみましょう。
不動産投資会社に問い合わせて物件を紹介してもらったり、インターネットで物件を探したりするといった方法があります。特に初めて不動産投資をする方は、自分だけで探そうとせず、不動産投資会社に相談し、希望条件に合った物件を紹介してもらう方法がおすすめです。
なお、投資用の中古物件は入居者がいることが多く、内見できる物件は限られるうえ、インターネットの情報は最新でなかったり、良い物件ほど非公開だったりします。投資額や希望エリアが固まったら、不動産投資会社に直接問い合わせてみましょう。なお、入居中の部屋は「マイソク」という資料や外観・周辺環境から確認するのが一般的です。
物件が見つかったら、収支シミュレーションで比較することも大切です。不動産投資会社が利回りを提示してくれることも多いですが、自分で試算する場合は、次の3点を踏まえて計算します。
| ポイント | 概要 |
|---|---|
| 利回り |
|
| 年間家賃収入 |
|
| 物件価格 |
|
購入を判断する際には、経費を差し引いた「実質利回り」を重視しましょう。表面利回りと実質利回りを計算したうえで、どのくらい空室が発生するか、修繕費の値上がりや賃料の増減の可能性など、さまざまなパラメーターを用いてシミュレーションします。
Step5. 物件を購入する
物件が決まったら、購入のフェーズに入ります。まず、不動産投資ローンの申し込みに向けて、以下の書類を準備しましょう。
- 住民票
- 印鑑証明書
- 実印
- 本人確認書類
- 収入証明資料
- 預金口座通帳
書類の準備ができたら、購入手続きを進めます。主な流れは、次のとおりです。
| 手続き | 内容 |
|---|---|
| 1. 不動産投資ローンを申し込む | 購入申し込みと同時に事前審査を申し込み、書類を準備したうえで正式に申し込む。本審査の承認後、ローン契約と抵当権設定契約を締結する |
| 2. 重要事項説明を受け、契約を結ぶ | 宅地建物取引士から重要事項説明を受けたうえで本契約を締結。不明点は事前に確認する |
| 3. 残金決済を行う | 購入価格から手付金を差し引いた残金を、ローンの借入金で支払い。確認後に物件が引き渡され、司法書士が所有権移転登記を実施する |
| 4. 火災保険に加入する | 不動産投資ローンの利用時は加入が条件。立地や建物の特徴に応じて、必要な補償範囲を検討する |
なお、区分マンションの場合、オーナーが加入する火災保険の補償対象は専有部分が中心です。共用部分は管理組合が保険を契約するのが一般的ですが、補償内容は管理組合によって異なります。また、地震・噴火・津波による損害は火災保険では補償されず、火災保険に地震保険を付帯する必要があります。地震保険の保険金額は火災保険金額の30~50%の範囲で設定するため、損害の全額が補償されるわけではありません。
参照:一般社団法人 日本損害保険協会「地震保険」
Step6. 物件を管理・売却する
物件を購入したあとは、継続的に管理をしなければなりません。
管理には、建物の維持管理と、空室管理・家賃滞納対応・設備の修理などの入居者対応があります。不動産投資の成否は、購入後の管理次第ともいわれています。オーナー自ら管理する方法もありますが、賃貸管理会社や不動産会社に委託するのが一般的です。管理費用は賃料の5~10%程度が目安となります。
キャピタルゲインを狙う場合、不動産投資の出口となる売却のタイミングがいずれ訪れます。できれば購入価格より高く売却したいところですが、購入後の経過年数によって以下のように税率が変わる点に注意が必要です。
- 短期譲渡所得(譲渡した年の1月1日時点の所有期間が5年以下):所得税・復興特別所得税30.63%、住民税9%
- 長期譲渡所得(譲渡した年の1月1日時点の所有期間が5年超) :所得税・復興特別所得税15.315%、住民税5%
※復興特別所得税は2026年12月31日まで2.1%、2027年1月から2047年までは1.1%+防衛特別所得税1%が上乗せとなり、あわせて防衛特別所得税1%が課されるため、上乗せ分の合計は2.1%で変わらない
※改正により変動するおそれがあります
5年以内に売却すると約39%の税金がかかりキャピタルゲインが目減りするうえ、初期費用を回収して利益を出せるケースも多くないため、税率の面では5年を超えてからの売却が有利になりますが、実際の判断は市況やローン残債、修繕の予定、入居状況もあわせて検討する必要があります。また、売却時は売却価格と税率だけでなく、仲介手数料や抵当権抹消費用などの諸費用、ローンの残債を差し引いた金額が手元に残る点にも注意が必要です。残債が売却価格を上回る場合は、持ち出しが発生することもあります。
・【ワンルームマンション投資】賃貸管理会社の選び方
・売却で400万円ほどプラスに。資産形成の一手段として不動産投資はマッチすると思います。 | RENOSY(リノシー) 不動産投資
・何気ない会話から物件を売却へ。期待以上の利益が得られ、引き続き不動産を持っておきたく改めて購入しました。 | RENOSY(リノシー) 不動産投資
初心者が不動産投資で失敗を避けるために押さえたいポイント
不動産投資を成功させるには、初心者が失敗しやすいポイントを事前に押さえておく必要があります。ここでは、3つのポイントを紹介します。
資金計画に余裕を持たせる
不動産投資では、家賃収入だけでローンを返済できる前提にせず、空室や修繕、税金などの支出も含めて資金計画を立てることが大切です。
空室期間中もローンの返済や管理費、税金の支払いは続きます。想定外の出費が発生しても家計が破綻しないよう、無理のない借入額に抑えたうえで、手元資金にも余裕を持たせておきます。
表面利回りだけで物件を選ばない
表面利回りは経費を入れていないため高く見えやすく、実質的な利益は想定よりも少なくなる場合があります。利回りの高さだけに注目すると、購入後に想定していた収益を得られないことがあるため注意が必要です。
物件を選ぶときは、表面利回りに加えて、エリアの賃貸需要や築年数、経費を差し引いた実質利回り、将来の売却しやすさなどをあわせて判断します。
信頼できる不動産投資会社・管理会社を選ぶ
不動産投資会社選びは、不動産投資の成否を大きく左右するポイントです。物件のメリットだけでなく、デメリットについても誠実に説明してくれるか、購入後のサポート体制や管理実績を開示しているかを確認しましょう。
複数社を比較検討し、実績を確認するのがおすすめです。信頼できる会社をパートナーに選ぶことが、後悔しない不動産投資につながります。
初心者が不動産投資を始めて成功した事例
RENOSY(リノシー)で20代から不動産投資を始めた方の事例を紹介します。
社会人3年目にiDeCoやNISAを始めたあと、別の投資もしたくて不動産投資を開始
社会人1~2年目でしっかりと貯金に取り組まれたオーナー様は、金利が驚くほど低いことから「貯金でお金は増えない」ことを実感しました。
その後、すぐにiDeCoやNISAで資産運用を開始。半年ほど経った頃「まだなにかできるな」と思い立って、投資に詳しい同僚に相談を持ちかけました。その後「話を聞いてみるだけ聞いてみよう」という気持ちでRENOSY(リノシー)に相談。
多方面に相談するなか、日々の値動きを追う必要がなく、管理を委託しながら家賃収入を得られる点に魅力を感じ、最初の相談から約1カ月半で不動産投資を開始されました。
参照:iDeCoやNISAを始めたあと、別の投資もしたくて、不動産投資を始めました
20代で不動産投資を開始し、5年超保有の売却益1,000万円超を自宅購入に活用
不動産会社に勤務していた20代のオーナー様は、職場の先輩が不動産投資を始めたことをきっかけに、2019年に東京都内の投資用区分マンションを購入しました。
保有から5年が経過するタイミングで自宅購入を検討し、物件の売却を決断。「所有期間が5年を超えると譲渡所得税率が約20%に下がる」という税制の知識を活用し、売却のタイミングを戦略的に見極めました。
実需用(自分で住む用)としての売却も検討しましたが、入居者の退去後すぐに新しい入居者が決まったため、投資用物件として強気の価格で売却。結果として1,000万円以上の利益を得て、自宅購入の手付金にあてることができました。
RENOSY(リノシー)には、家賃の値上げや入居者募集の際も相談。「信頼できるパートナーとしてお任せできてよかった」と話しています。また、所有期間による譲渡所得税率の違いを踏まえて売却時期を判断できたため、早いタイミングでの決断を前向きに評価しています。
参照:所有期間5年超で税金半分に。RENOSYはシンプルで手間なく、信頼できるパートナーでした。
不動産投資の失敗事例7選! 知っておきたい失敗する人の特徴とは?
不動産投資の始め方を押さえて一歩を踏み出そう!
不動産投資は「難しそう」「初期費用が高そう」などのイメージがあり、なかなか始められない方も多いでしょう。しかし実際は、収益を得る仕組みは「インカムゲイン(家賃収入)」と「キャピタルゲイン(売却益)」の2つで、構造としては理解しやすい投資です。
また、株式のように日々の値動きを追う投資とは異なり、家賃収入は毎月の収支を見通しやすい面があります。一方で、空室リスクや家賃滞納リスク、金利上昇リスクなどもあるため、メリット・デメリットを含めて基礎知識を身につけたうえで始めることが大切です。
AI不動産投資「RENOSY(リノシー)」では、初めての方でも安心して始められるよう、物件選びから購入後の運用、売却まで、専門スタッフが一貫してサポートします。まずは、こちらのフォームよりお問い合わせください。
※東京商工リサーチによる投資用不動産の売上実績(2026年3月調べ)
※東京商工リサーチによる投資用不動産の売上実績(2026年3月調べ)
※本記事の情報は、信頼できると判断した情報・データに基づいておりますが、正確性、完全性、最新性を保証するものではありません。法改正等により記事執筆時点とは異なる状況になっている場合があります。また本記事では、記事のテーマに関する一般的な内容を記載しており、より個別的な、不動産投資・ローン・税制等の制度が読者に適用されるかについては、読者において各記事の分野の専門家にお問い合わせください。(株)GA technologiesにおいては、何ら責任を負うものではありません。

