
不動産投資の9つのリスクと回避策を紹介! 向いている人の特徴は?
「不動産投資は初期費用が高く、何となくリスクも大きそう……」というイメージがある方もいるかもしれません。しかし、株やFXのように日々価格が変動する金融商品と異なり、不動産投資には「リスクの種類がある程度決まっており、事前に対策を立てやすい」という特徴があります。ただし、その備えの前提が崩れれば、収支が悪化する可能性がある点には注意が必要です。
本記事では、不動産投資を始めるうえで必ず知っておくべき代表的な9つのリスクと、それぞれのリスクを軽減するための具体的な回避策を解説します。
CONTENTS目次
不動産投資の9つのリスクと回避策
不動産投資は、ミドルリスク・ミドルリターンの投資といわれています。まずは、不動産投資の代表的な9つのリスクを見ていきましょう。
1. 空室リスク
空室リスクとは、所有している物件に誰も借り手がおらず、空室が発生し収入がゼロになるリスクです。不動産投資における大きなリスクといえます。空室リスクを回避するポイントは以下の3つです。
- 長期的な賃貸需要が見込める立地を選ぶ
- 空室になりやすい物件を避ける
- 入居者募集に強い賃貸管理会社を選ぶ
まず物件購入の段階で、人口が密集する都市部など、将来にわたって賃貸需要が見込める立地かどうかの見極めが重要です。地方の物件は、高齢化や過疎化の影響を受けやすい傾向があります。
また、間取りや設備が今の入居者ニーズに合っていない物件は空室になりやすく、購入前に確認が必要です。こうした物件は家賃相場も下がりやすいため、賃料設定が適切かどうかもあわせてチェックします。
管理面では、信頼できる管理会社と契約することも、空室リスクを軽減するポイントの一つです。参考として、管理会社が管理する物件を対象にした調査「第14回(2026年版)全国賃貸住宅実態調査 報告書」では、区分マンション(単身向け)の空室率は全国平均で1.24%、東京都では1.22%となっています。
なお「RENOSY(リノシー)」では、入居率99.6%と高い水準で、平均空室期間は27日となっています※。さらに、RENOSYでは空室や賃貸リスクをカバーする管理プランを用意しています。
※2025年10月時点
不動産投資におけるキャッシュフローの重要性と賢い運用方法とは
2. 修繕リスク
修繕リスクとは、修繕・設備費用が発生し、収益が悪化するリスクです。新築でも中古でも、ある程度時間が経てば修繕の必要が出てきます。たとえば、入居者退去時の原状回復工事、エアコンや給湯器の交換、外壁や屋根の塗装、室内のリフォーム、配管の交換などが挙げられます。計画的に行う修繕とは別に、突発的に発生する修繕にも注意が必要です。
修繕リスクを回避するポイントは以下の3つです。
- 修繕費用を事前に見積もり、収支計画に組み込む
- 新耐震基準や管理状態など建物の状態を事前に確認する
- リフォーム・リノベーションで資産価値を維持・向上させる
思わぬ出費で資金不足に陥らないよう、マンションの管理組合が積み立てる修繕積立金とは別に、部屋の中の設備費用についても備えておくことが大切です。目安として、ワンルームの場合は毎月1万円ほどを積み立てておくことをおすすめします。
あわせて、実際に物件を訪れ、エントランスや廊下、ゴミ置き場といった共用部が清潔に保たれているかを確認しておくと、管理体制の質を見極める手がかりになります。
なお、リフォーム費用が投資回収に見合うかどうかを考慮したうえで、リフォームをすることによって老朽化したマンションを新築の状態に近づけ、価値を向上させ家賃の下落を防ぐことも可能です。
3. 金利上昇リスク
金利上昇リスクとは、不動産投資ローンの金利が上がり、毎月の返済や支払総額が上がるリスクです。コロナ流行以降、日本でも「金利のある世界」へと変化しています。
金利上昇リスクを回避するポイントには以下のようなものがあります。
- 頭金を入れて借入額を抑える
- 繰上返済の準備をしておく
頭金を多く入れて借入額を抑えておくと、金利が上昇した際の返済額の増加分を小さく抑えられるだけでなく、金融機関の審査でも有利に働きやすくなります。また、資金に余裕ができたタイミングで随時繰上返済を行っておけば、将来の金利上昇に備えて残債をあらかじめ圧縮できます。なお、一定期間もしくは全期間において固定金利を選択できる金融機関もあります。
不動産投資ローンは「固定」か「変動」、どっちを選ぶべきか
4. 家賃滞納リスク
家賃滞納リスクとは、入居者が家賃を滞納するリスクです。家賃を滞納されると、オーナーにとっては収入が止まるだけでなく、督促や法的手続きに時間と手間がかかり、最悪の場合は回収できないまま損失になってしまうこともあります。
「第28回 賃貸住宅市場景況感調査『日管協短観』2023年4月~2024年3月」によると、月末時点での1カ月滞納率は全国で1.2%、首都圏で1.0%、関西圏で0.7%、その他の地域で2.7%となっています。
家賃滞納リスクを回避するポイントは以下の2つです。
- 信頼できる賃貸管理会社を選ぶ
- 滞納保証サービスを活用する
家賃滞納リスクをヘッジする方法の一つは、信頼できる管理会社を選ぶことです。本業を持つオーナーが自ら家賃滞納への対応を行うのは難しいため、賃貸管理会社に委託するのが一般的です。
また、入居時に家賃債務保証会社を利用すれば、滞納が発生しても保証会社がオーナーへ家賃を立て替えてくれます。管理会社によっては、この仕組みを組み込んだ滞納保証サービスを用意している場合もあります。
参照:第28回 賃貸住宅市場景況感調査『日管協短観』2023年4月~2024年3月(PDF)|公益財団法人日本賃貸住宅管理協会
【ワンルームマンション投資】賃貸管理会社の選び方
AI不動産投資「RENOSY(リノシー)」では、家賃滞納への備えも含めて、不動産投資のリスク対策についても丁寧にご説明します。まずは、こちらのフォームよりお問い合わせください。
5. 地震リスク
地震リスクとは、地震が起きて建物に被害が及ぶリスクです。日本は地震大国のため、地震リスクを完全に回避することは難しいでしょう。ただ、地震が起きても被害が大きくならないように準備はできます。
地震リスクの回避ポイントは以下の3つです。
- 新耐震基準の物件を選ぶ
- 地盤の強い地域を選ぶ
- 地震保険に加入する
1981年6月1日以降の建築確認に適用されている「新耐震基準」を満たした物件を選ぶことが重要です。新耐震基準は震度6強・7程度の地震でも倒壊・崩壊しないことを目標に定められています。物件の立地についても、地盤の強さを事前に確認しておくと安心です。
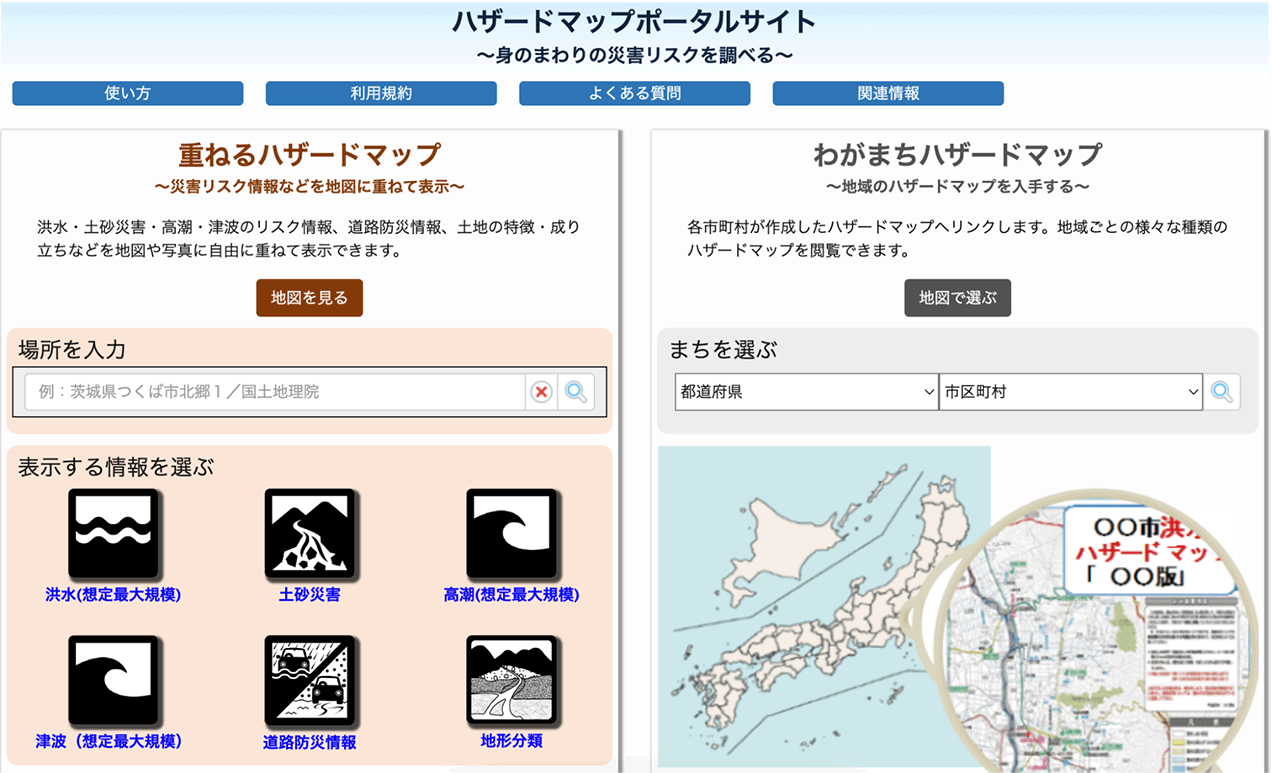
国土交通省の「ハザードマップポータルサイト」は、災害リスクを調べるのに役立ちます。
引用:ハザードマップポータルサイト
 引用:
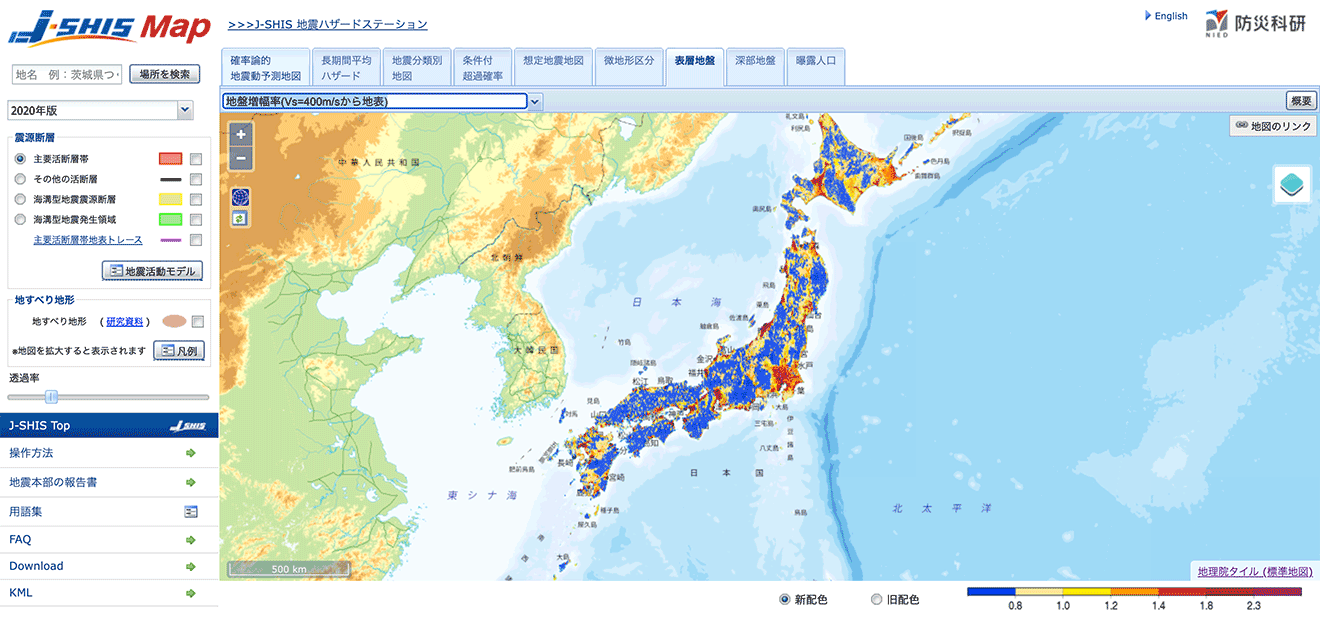
また、防災科学技術研究所が提供する「地震ハザードステーション」は、地盤の強い地域の確認に活用できます。
引用:J-SHIS Map|地震ハザードステーション(J-SHIS)
 引用:
たとえば、項目タブの「表層地盤」で見られる地盤増幅率を見ると、表層地盤で揺れが増幅する割合がわかります。値が大きいほど揺れやすいことを表します。
万が一に備えて、地震保険に加入しておくことも大切です。地震保険は単独では加入できず火災保険とセットで契約する必要がありますが、地震・噴火やそれにともなう津波による損害まで補償の対象になります。
6. 火災リスク
火災リスクとは、火災が起きて建物に被害が及ぶリスクです。入居者が注意していても、隣家からのもらい火や放火など、避けきれない場合があります。
火災リスクの回避ポイントは以下の2つです。
- オーナー自身が火災保険に加入する
- 借主にも火災保険への加入を求める
オーナーは、万が一の際に資産を失わないように、「建物」そのものを対象とした火災保険に加入します。金融機関から融資を受けて物件を購入する場合、火災保険への加入は融資の必須条件となっていることがほとんどのため、実質的には必須の備えといえます。ワンルームであれば、保険料は比較的安価な場合が多く、負担は大きくありません。
一方、借主には自身の「家財」を守るための保険と、オーナーへの損害賠償に備える「借家人賠償責任保険」がセットになった火災保険への加入を求めるのが一般的です。
オーナーと入居者双方が適切な保険でリスクに備えることが、火災リスクへの現実的な対策になります。
7. 倒産リスク
倒産リスクとは、売主の不動産会社や、賃貸管理を委託している不動産会社が倒産するリスクです。
賃貸管理会社が倒産した場合は、入居者対応や家賃の集金といった管理業務がすべてストップしてしまい、管理会社に預けていた家賃や敷金がすぐに返還されない可能性もゼロではありません。一方、販売会社の倒産は、物件の引き渡しが終わっていれば影響はわずかです。ただし、その会社独自の家賃保証やアフターサービスなどを契約していた場合、それらの保証が受けられなくなる可能性があります。
倒産リスクの回避ポイントは以下の2つです。
- 経営基盤が安定した実績のある管理会社を選ぶ
- 倒産時に備え、迅速な引き継ぎ体制を確認しておく
経営基盤が安定しており、長年の実績がある信頼できる管理会社をパートナーに選ぶことが重要です。会社の規模や業歴、評判などを事前にリサーチし、信頼できる会社かどうかを確認しておきましょう。
万が一倒産してしまった場合は、速やかに新しい管理会社を見つけ、管理業務を引き継ぐ必要があります。契約前に、万が一の際の対応方針についても確認しておくと安心です。
8. 家賃下落リスク
家賃下落リスクとは、建物の経年劣化にともなって家賃が下がっていくリスクです。新築時がもっとも家賃が高く、その後は年数の経過とともに緩やかに下落していくのが一般的です。収益シミュレーションを組む際にこの下落分を見込んでいないと、想定していた利回りを下回ってしまうことがあります。
家賃下落リスクの回避ポイントは以下の2つです。
- 下落幅が抑えられる築年数・タイプの物件を選ぶ
- 賃貸需要が底堅いエリアを選ぶ
先の「第14回(2026年版)全国賃貸住宅実態調査」によると、区分マンション(単身向け)の満室賃料の月額単価を築年帯別に比べると、築10年以内の物件から築20年以上の物件にかけて、全国平均で約13%、東京都では約12%下落しており、下落幅は築年数が進むにつれて緩やかになる傾向がみられます。
家賃の下落幅だけでなく、空室期間や修繕費用の発生タイミングも織り込んだうえで収支シミュレーションを組んでおくことで、想定外の利回り低下を防ぎやすくなるでしょう。
9. 不動産価格の変動リスク
不動産価格の変動リスクとは、外的要因によって不動産の資産価値が変動するリスクです。電車の路線開通や都市開発などが行われれば周辺の不動産価値は上昇しますが、街のブランド力が低下すれば不動産価値も低下します。家賃収入だけでなく、将来売却する際の価格にも影響するため、長期保有を前提とする不動産投資では見過ごせないリスクです。
不動産の価格変動リスクの回避ポイントは以下の3つです。
- 検討エリアの都市開発計画を事前に調べる
- 地価の推移をチェックする
- 購入時に周辺相場と比べて価格が妥当かを確認する
たとえば、居住エリアとして人気の武蔵小杉を見ると、駅周辺の公示地価平均は2005年に約47万円/平方メートルだったのが、2026年には約235万円/平方メートルになっています。これは上昇した例ですが、下落することもあります。不動産投資をするのであれば、検討している地域の都市開発計画や地価の推移などを事前に調べるのがおすすめです。
購入時には、同じエリアで似た条件の物件がいくらで取引されているかを確認し、提示されている価格が周辺相場と比べて妥当かどうかを見極めることも、将来の資産価値を守るうえで欠かせません。
参照:不動産情報ライブラリ|国土交通省(不動産情報ライブラリで閲覧できる、武蔵小杉駅周辺の標準地価格をもとに算出)
RENOSYマガジン まちの住みやすさ発見
不動産投資はほかの投資に比べてリスクは高いのか
不動産投資は、株式投資やFXなどほかの投資と比べて、特別リスクが高いわけではありません。むしろ、家賃収入は景気の変動を受けにくく、将来の収益を見通しやすいという特徴があります。
株式投資は、株価が短期間で大きく変動することがあり、将来の値動きを正確に予測するのは容易ではありません。一方、住宅の家賃は、景気が悪化した局面でも即座には下落しにくい傾向があります。
実際に、リーマンショック後の日経平均株価の下落率は41%※で、半分近く価値が下がりましたが、東京圏のワンルームマンションの賃料下落率は1%以内にとどまりました。
※2008年9月12日の日経平均株価12,214円76銭から2008年10月27日の日経平均株価7,162円90銭への下落(下落率41%)
参照:首都圏賃貸居住用物件の取引動向(2008年07~09月)|財団法人東日本不動産流通機構
新型コロナで家賃はどうなった? 不動産賃貸市場の動向レポート
不動産投資に向いている人の3つの特徴
不動産投資に向いている人の特徴は、以下の3つです。
1. 年収500万円以上ある人
不動産投資は、ローンを組んで始める方が大半です。購入したい物件が見つかっても、融資の可否が最初の関門となります。金融機関が融資審査で重視するのが「安定した返済能力」であり、その客観的な指標として年収が挙げられます。
多くの金融機関では、不動産投資ローンの審査基準の一つとして年収500万円以上を条件としているケースが少なくありません。年収が500万円に満たない場合、融資の対象外となったり、多くの頭金やほかの資産、担保などを求められたり、審査のハードルが上がります。
そのため、金融機関からスムーズに融資を受け、有利な条件で投資をスタートさせるためには、年収500万円が一つの目安といえるでしょう。
2. 勤続年数が1年以上(新社会人は3年以上)ある人
年収と並んで、金融機関が収入の安定性を測るために重視するのが勤続年数です。具体的な基準は金融機関によって異なり、勤続1年以上や、社会人経験の浅い方には勤続3年以上を求めるのが一般的です。
長期間同じ勤務先で働いていることは、その業界での専門性や実績の証明となり、今後も収入が途絶える可能性が低いと評価されます。逆に、勤続年数が短い場合や転職を繰り返している場合は、収入の安定性に欠けると判断され融資を断られたり、融資額を減額されたりする可能性があります。
特に、転職した直後は審査に不利に働くため注意が必要です。
3. 余剰資金がある人
年収や勤続年数の条件をクリアしていても、余剰資金がなければ不動産投資を始めるのは困難です。具体的には、主に以下のような費用に対応するための資金が求められます。
【購入時にかかる「初期費用」】
- 登記費用
- ローン手数料
- 印紙税
- 不動産取得税など
【運用中にかかる「ランニングコスト」や「修繕費」】
- 固定資産税・都市計画税
- 管理費・修繕積立金
- 賃貸管理会社への委託手数料
- エアコンや給湯器など、突発的な設備交換費用
- 入居者退去時の原状回復費用
【不測の事態に備える「予備資金」】
- 空室期間が発生した際のローン返済費用
これらの費用を滞りなく支払い、精神的な余裕を持って安定した不動産経営を続けるためにも、ある程度の余剰資金は不可欠です。
不動産投資のリスクを把握して物件を選ぼう
不動産投資には無視できない大きさのリスクが伴います。しかし、リスクの種類はある程度決まっているため、9つのリスクとその回避策をあらかじめ押さえておけば、どこまでのリスクなら受け入れられるかを自分で判断しやすくなります。物件選びや入居者管理、資産性の維持に関して信頼できる会社を見つけ、相談しながら意思決定をしていけば、比較的安定してマンションを経営することが可能です。
AI不動産投資「RENOSY(リノシー)」では、資産運用のヒアリングから人とテクノロジー両面からの物件選定、購入後の運用、売却まですべてをワンストップでサポートしています。初心者の方でも簡単に運用を開始できる体制が整っていますので、まずはお気軽にお問い合わせください。
※東京商工リサーチによる投資用不動産の売上実績(2026年3月調べ)
※東京商工リサーチによる投資用不動産の売上実績(2026年3月調べ)
動画「リノシーチャンネル」でも、不動産投資の失敗を回避する方法を解説していますので、ぜひこちらもご覧ください。
※本記事の情報は、信頼できると判断した情報・データに基づいておりますが、正確性、完全性、最新性を保証するものではありません。法改正等により記事執筆時点とは異なる状況になっている場合があります。また本記事では、記事のテーマに関する一般的な内容を記載しており、より個別的な、不動産投資・ローン・税制等の制度が読者に適用されるかについては、読者において各記事の分野の専門家にお問い合わせください。(株)GA technologiesにおいては、何ら責任を負うものではありません。
関連キーワード


