
RENOSY(リノシー)が「失敗する」「やめとけ」といわれるのはなぜ? 理由や実態を詳しく解説


老後資金や生命保険代わりなど、資産形成の手段の一つとしてRENOSY(リノシー)は選ばれています。一方でネット上には「失敗する」「やめとけ」といった声も見られます。こうした言葉の裏には「実際の評判はどうなのか」「そもそも不動産投資自体が危ないのではないか」といった漠然とした不安があると考えられます。
本記事では、RENOSYは「失敗する」「やめとけ」といわれる理由や、利用した方の口コミを基にした評判の実態、RENOSYで不動産投資をするメリット、向いている人の特徴を解説します。
RENOSY(リノシー)が「失敗する」「やめとけ」などといわれる理由

RENOSY(リノシー)に関して「失敗する」「やめとけ」といわれることもありますが、その理由として考えられる背景は主に3つあります。これらの多くは、RENOSY特有の理由ではなく、不動産投資そのもののデメリットに関係しています。それぞれ詳しく見ていきましょう。
投資効果を実感するまでに時間がかかるため
不動産投資では、次の2つの観点から、始めてすぐの段階では投資効果を実感しにくく「失敗したのでは?」と感じてしまうことがあります。
- 不動産投資ローンの借入金額が高額になりやすい
- ローン完済までには長期運用が必要
不動産投資は、家賃収入(インカムゲイン)と売却益(キャピタルゲイン)によって投資効果を得ることが可能です。しかし、不動産投資ローンの返済中は家賃収入を返済に充てるため、手元にお金が残りにくくなります。また、売却益を狙う場合も、購入後すぐに不動産の価値が上がるとは限りません。短期間で売却すると税率も高くなるため、売りどきがくるまで待つ必要があります。
不動産投資は中長期の運用が前提であることを理解し、始める前にどれくらいの期間の運用が前提となるか、許容できるかも含めてシミュレーションすることが大切です。
フルローンを組んで投資するのは抵抗が大きいため
不動産投資では、初めて高額のローンを組む人も多く、不安が大きくなりやすい傾向があります。実物不動産の購入では数千万円単位のローンを組むことも多いため、無理もありません。
不動産投資は、金融機関から融資を受けられる投資です。企業が融資を受けて事業を拡大する手法と同じように、個人であっても信用力を活用すれば、手元資金をそれほど使わずに不動産の運用が可能になります。
もちろん、フルローンに抵抗がある場合は、頭金を入れて毎月のキャッシュフローを改善する方法を選択することもできます。
節税効果を思ったほど感じられなかったため
節税目的で不動産投資を始めたものの、「実際には思ったほど税金が減らない」と感じる人もいます。
不動産投資における節税は、不動産所得の赤字分を本業の所得から差し引く仕組み(損益通算)です。もともとの所得税率が高く、税金を多く納めている高年収の人ほど節税効果が大きくなる一方、課税所得が低い場合は納税額自体も少ないため、節税効果を感じにくくなります。
期待値とのギャップを防ぐには、始める前に自身の収入と照らし合わせて節税効果をシミュレーションすることが大切です。節税効果が高くない場合でも、老後の生活資金を確保するための資産形成という目的に切り替えて検討する選択肢もあります。
利用者の口コミから見るRENOSY(リノシー)の評判
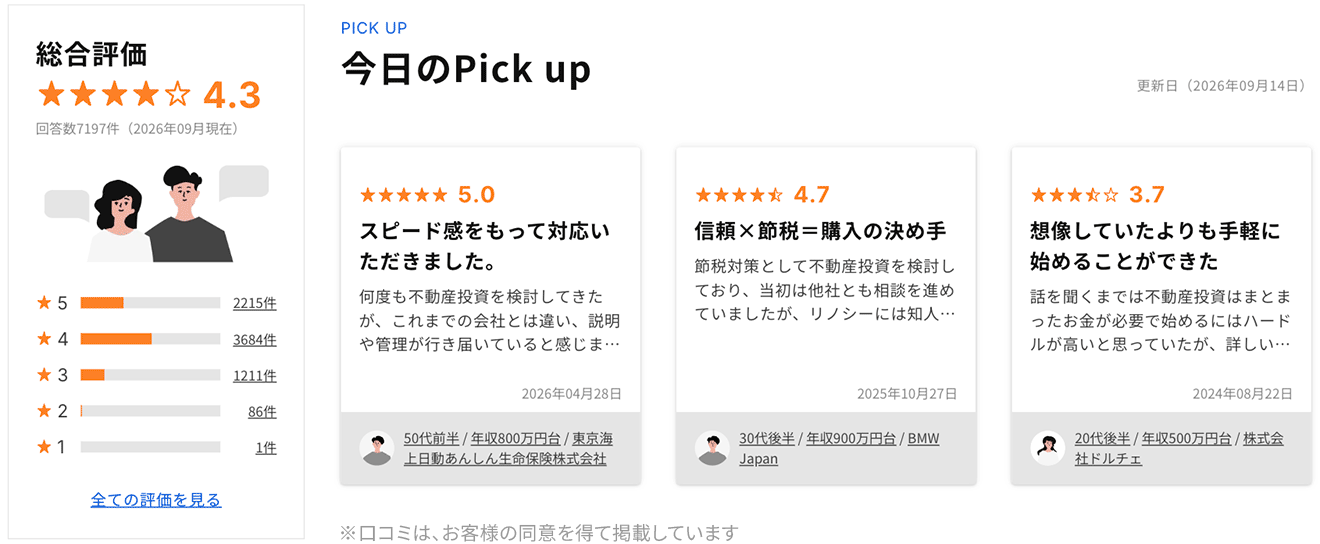
RENOSYでは、実際に利用した方から以下のような声が寄せられています。
1. ローン返済への不安を解消し、安心して追加購入できた
※口コミは、お客様の同意を得て掲載しています
※口コミは、お客様の同意を得て掲載しています
30代前半、年収500万円台のこちらの方は、老後の年金対策を目的にRENOSYで不動産投資を始めました。契約前はローンをきちんと返済できるか不安があったものの、運用開始から1年が経過した時点で返済に大きな問題は生じていません。これまでに3件の物件を追加購入するに至っています。
RENOSYでは、ローンの仕組みやメリット・デメリットを丁寧に説明し、ご安心いただいた状態で始められる体制を心がけています。
2. 他社と比較したうえで、管理体制の安心感から契約できた
※口コミは、お客様の同意を得て掲載しています
※口コミは、お客様の同意を得て掲載しています
40代前半、年収800万円台のこちらの方は、節税や老後の年金対策を目的に不動産投資を検討し、信用(ローン)を活用してRENOSY以外の2社ともあわせて比較しました。物件の立地や価格、管理プランなどを比較検討した結果、RENOSYのプランが一番良いと感じて購入を決断。運用を始めたばかりでわからないことも多いものの、担当者にいつでも相談できる安心感があるといいます。
RENOSYでは、運用中のリスクや運用面のコストを考慮した管理プランを複数用意し、他社との違いがわかるよう丁寧に説明することで、契約後も安心して相談いただける体制を心がけています。
3. 出口まで含めた収益シミュレーションに納得して追加購入した
※口コミは、お客様の同意を得て掲載しています
※口コミは、お客様の同意を得て掲載しています
20代後半、年収1,300万円台のこちらの方は、節税、リスク分散を目的に不動産投資を検討し、信用(ローン)を活用しこれまでに2件の物件を購入しました。デメリットも含めて押し売り感なく説明されたことに加え、売却時の節税や課税を踏まえたキャッシュフローを示してもらえたため、収益面のイメージがつきやすかったといいます。また、他社の営業担当者とも比較したうえで、RENOSYの説明が最もクリーンな印象だったと評価しました。
RENOSYでは、購入時の収支だけでなく、売却時の税金やキャッシュフローを含めた出口までのシミュレーションを丁寧に説明し、他社と比較しても押し売り感のないクリーンな提案を心がけています。
4. 自分に合った投資方法やリスク許容度を相談しながら決められた
※口コミは、お客様の同意を得て掲載しています
※口コミは、お客様の同意を得て掲載しています
40代後半、年収800万円台のこちらの方は、老後資金の確保や資産のリスク分散、信用力の活用を目的に不動産投資に関心を持っていたものの、どのような形で始めるのが良いかわからず一歩を踏み出せずにいました。RENOSYの担当者に相談する中で、自身の考えに合った投資方法やリスク許容度について適切で納得のいくアドバイスを受けられたことから、これまでに2件の物件を購入しています。
RENOSYでは、老後資金の確保やリスク分散など、不動産投資に取り組む目的は人それぞれ異なることを踏まえ、目的や許容できるリスクをヒアリングしながら提案する姿勢を大切にしています。
5. 手厚いサポートと物件の豊富さに納得して契約できた
※口コミは、お客様の同意を得て掲載しています
※口コミは、お客様の同意を得て掲載しています
40代後半、年収2,200万円台のこちらの方は、節税や老後の年金対策、相続対策を目的に将来に向けた資産形成を検討し始めました。物件購入・融資申込・物件管理のいずれの段階でもサポート体制がしっかりしていたことに加え、取り扱い物件の豊富さも購入の後押しになったといいます。
RENOSYでは、物件購入・融資申込・物件管理のいずれの段階においても手厚いサポートを提供しており、取り扱い物件の豊富さと併せて、安心して投資を始められる環境を整えています。
6. アプリのUIには改善の余地を感じた
※口コミは、お客様の同意を得て掲載しています
※口コミは、お客様の同意を得て掲載しています
40代前半、年収1,000万円台のこちらの方は、家賃収入や老後の年金対策、リスク分散を目的に不動産投資を始め、初めての物件を購入しました。キャッシュフローの観点からこれまで検討してきませんでしたが、資産を分散して保有する意味はあると考えて決断したといいます。一方で、RENOSYのアプリについてはUIの面では十分に満足していない点があり、改善を求める意見も寄せられました。
RENOSYでは、資産管理アプリで保有物件の収支や管理状況をまとめて確認できる利便性を提供する一方、いただいたご意見を踏まえてUIの改善に継続して取り組んでいます。
RENOSY(リノシー)の特長は?

RENOSY(リノシー)とは、テクノロジーを活用したAI不動産投資サービスです。不動産を活用した資産形成がより身近なものになることを目指し、区分マンションや一棟アパート、戸建て、海外物件など豊富なラインナップから一人ひとりに合った物件を提案しています。
RENOSY(リノシー)の主な実績・特長
| 項目 | 内容 |
|---|---|
| 不動産投資売上実績 | No.1(東京商工リサーチ調べ、2026年3月調査) |
| 入居率 | 99.6%(2025年10月時点) |
| 物件選定 | 月間数千件以上の不動産情報をもとに、AIによる家賃予測、物件スコアリングを実施 |
| 購入後のサポート | 専用アプリで入居者情報、契約内容、入出金を一元管理。確定申告サポート機能も搭載 |
RENOSY(リノシー)で不動産投資をするメリット

RENOSY(リノシー)で不動産投資をするメリットは、次のとおりです。
賃貸管理サービスなど購入後のサービスが充実している
RENOSYでは、物件購入後のサービスも充実しています。管理プランにもよりますが、入居者募集から賃貸借契約、家賃の集金、入居者対応まで、煩雑になりがちな業務をまとめて代行するため、オーナーの負担軽減が可能です。
また、マンション管理組合を全面サポートする「建物管理サポート」も提供しており、煩わしい手続きの負担を軽減する管理プランも選択できます。
アプリで収支や契約情報を一元管理できる
物件の購入後は、独自開発のアプリや専用ページを使って、物件・契約・収支を一元管理できます。これまで紙や表計算ソフトで行っていた煩雑な資産管理も、スマートフォンやPC一つで完結させることが可能です。
初めての方にとっては難しい確定申告も、サポートする機能がついています。
購入から売却までワンストップのサポートを受けられる
RENOSYは、物件の購入から運用(管理)、将来の売却まで、不動産投資による資産形成の全ステージで一貫したサポートを提供します。
購入段階では、AIなどを活用した独自のデータベースをもとに、将来性が期待できる物件を厳選して提案。運用中も日々の運用は任せていただき、相談したいときにはいつでも相談できる窓口があります。もちろん売却のご相談まで、スムーズな出口戦略を支援します。
RENOSY(リノシー)の不動産投資に向いている人の特徴
ここまで見てきた評判やサービス内容を踏まえると、RENOSYでの不動産投資に向いている人にはいくつかの共通点があります。ご自身の状況や目的と照らし合わせながら、参考にしてみてください。
賃貸管理に手間をかけたくない会社員や公務員
RENOSYは、不動産購入後の入居者募集や入居者対応といった賃貸管理をまとめて任せられるため、「手間をかけずに資産運用したい」「平日は仕事に集中したい」というビジネスパーソンに向いています。
年収500万円以上で、自己資金を抑えて賢く始めたい人
RENOSYは多数の金融機関と提携しており、一定以上の年収や安定した属性(上場企業勤務など)があれば、フルローンなど好条件で融資を受けやすくなります。自身の「信用力」を武器にして投資を始めたい人におすすめです。
長期的な資産形成をしたい人
不動産投資のローン完済後に毎月の安定した収入をつくりたい人には、長期保有を前提とした不動産投資が向いています。また、ローンの契約時には、契約者に万一のことがあった場合にローン残債が保険金で弁済される「団体信用生命保険(団信)」に加入するのが一般的です。この仕組みを、生命保険の代わりとしての備えと捉える人にもマッチします。
データに基づいたリスクの低い投資がしたい人
「不動産投資は騙されそうで怖い」と感じる人もいるでしょう。RENOSYでは、AIによるスコアリングから導き出した、「投資効果の高い物件」で提案するため、納得感を持って投資を始められます。
RENOSY(リノシー)は不動産投資による資産形成をサポートします
RENOSYに「失敗する」「やめとけ」といった声が向けられる背景には、投資効果を実感するまでに時間がかかることや、フルローン・節税に対するイメージとのギャップなど、不動産投資そのものに共通する不安があります。一方で、口コミからもわかるとおり、RENOSYはローンの仕組みや投資プランを丁寧に説明し、購入後もアプリによる一元管理や賃貸管理、売却までを一貫してサポートする体制を整えています。
さらに、不動産投資売上実績No.1※1、入居率99.6%※2という実績も、多くの利用者から選ばれ続けている理由の一つです。ネガティブな情報だけにとらわれず、実際のサポート内容や評判を確認したうえで、自分に合った判断をすることが大切です。
AI不動産投資「RENOSY(リノシー)」では、はじめて不動産投資をする方にも、専門スタッフがわかりやすく丁寧にご案内しています。「不動産投資に興味はあるが不安」という段階でのご相談も受け付けていますので、まずはこちらのフォームよりお問い合わせください。
※1 東京商工リサーチによる投資用不動産の売上実績(2026年3月調べ)
※2 2025年10月時点
※本記事の情報は、信頼できると判断した情報・データに基づいておりますが、正確性、完全性、最新性を保証するものではありません。法改正等により記事執筆時点とは異なる状況になっている場合があります。また本記事では、記事のテーマに関する一般的な内容を記載しており、より個別的な、不動産投資・ローン・税制等の制度が読者に適用されるかについては、読者において各記事の分野の専門家にお問い合わせください。(株)GA technologiesにおいては、何ら責任を負うものではありません。


