
こどもNISAとは? プロが考える活用法を完全解説! ジュニアNISAとの違いや金融機関選び、注意点も


2027年1月から18歳未満(0歳〜17歳)の未成年者が対象の「こどもNISA」がスタートします。こどもNISAは、かつてあった「ジュニアNISA」よりも柔軟に使える制度になっていますが、いくつか注意点があります。
今回は、こどもNISAの概要、ジュニアNISAとの違い、注意点、金融機関選び、活用法をご紹介します。
こどもNISAとは?
NISAは、投資で得られた利益(売却益・配当金・普通分配金)にかかる20.315%の税金を一生涯ゼロにできる制度。2027年1月からは、NISAのつみたて投資枠の対象年齢が0歳まで拡充され、18歳未満の未成年が利用できるこどもNISAが新設されます。
<2027年からのNISA>
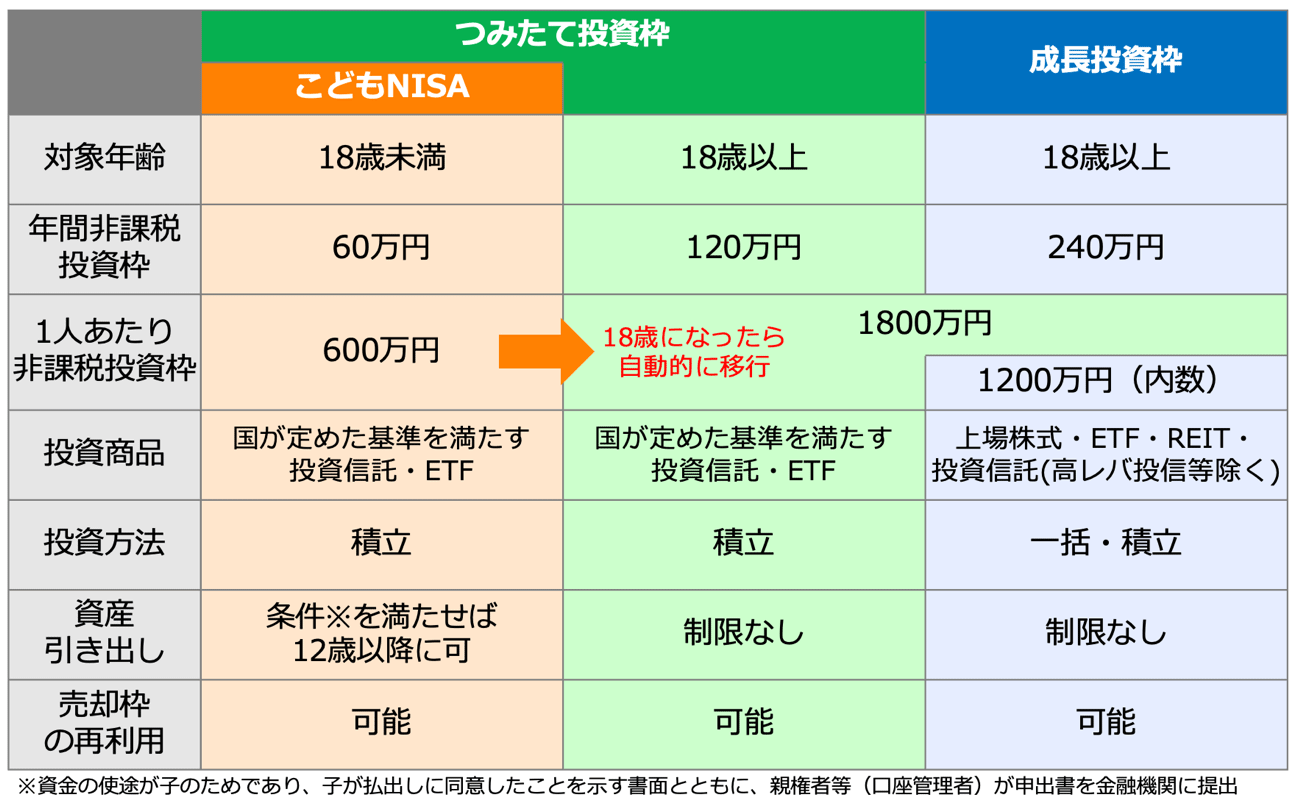
こどもNISAは、つみたて投資枠の中に位置付けられ、年間投資枠60万円、子1人あたり600万円まで投資が可能です。投資商品や投資方法はつみたて投資枠とまったく一緒です。600万円の投資から生まれる利益(売却益・分配金)は非課税となります。
子が18歳になったら、こどもNISAで積み立てた資産は自動的に18歳以上が利用できるNISAの「つみたて投資枠」に移行されます。18歳以降は、1,800万円からこどもNISAでの積立元本の合計額を引いた金額まで投資ができます。例えば18歳時点で元本が300万円であれば、生涯投資枠の残り枠は1,500万円ということです。
こどもNISAの資産の引き出しは、一定の条件下で12歳以降に可能になります。金融庁の資料には「資金の使途が子のためのものであり、子が払出しに同意したことを示す書面とともに、親権者等(口座管理者)が申出書を金融機関に提出する」と、12歳以降引き出しができるようになります。
こどもNISAとジュニアNISAの違いは?
2023年まであったジュニアNISAとの違いをまとめたのが次の表です。
<ジュニアNISAとこどもNISA>
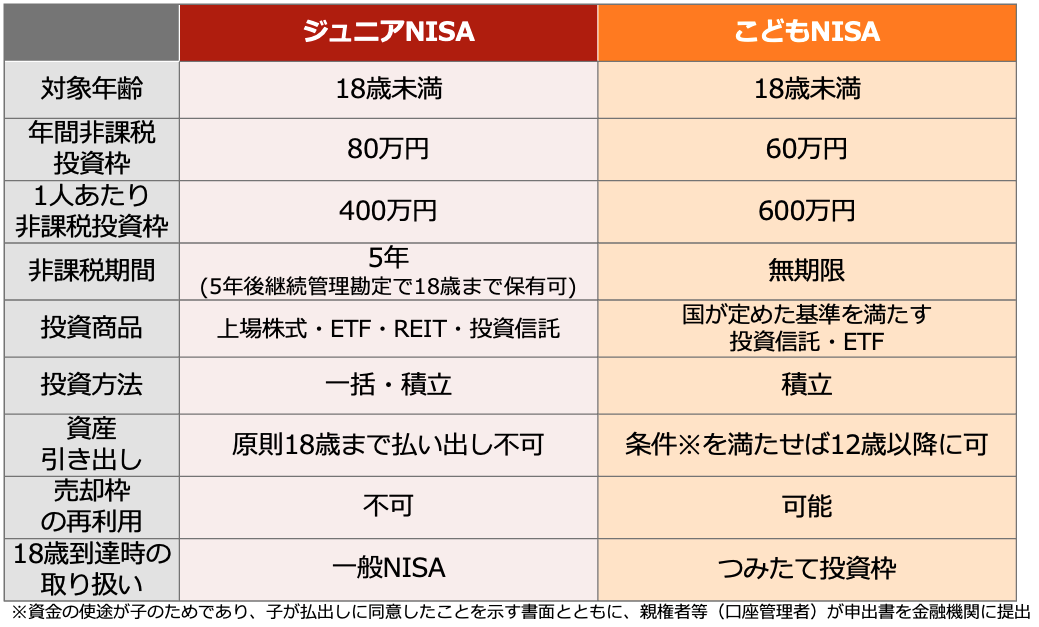
年間非課税投資枠は80万円(ジュニアNISA)から60万円(こどもNISA)に減額となったものの、1人あたり非課税投資枠は400万円(ジュニアNISA)から600万円(こどもNISA)へ拡大しています。
非課税期間はジュニアNISAが5年でしたが、継続管理勘定で18歳まで非課税の運用ができていましたので、こどもNISAと変わりません。
ジュニアNISAでは株やREITなどにも投資ができましたが、こどもNISAでは長期・積立・分散投資に適した投資信託・ETFのみになり、一括投資はできず積立投資だけになります。より堅実な運用を行い、NISAの投資の利益非課税のメリットを享受しやすくするためなのですが、投資教育の観点からはジュニアNISAのほうがいろいろと試せてよかったといえます。この点では、こどもNISAは改悪になりました。
ジュニアNISAの資産は、原則18歳になるまで払い出せず、売却枠を再利用するという概念もありませんでした。こどもNISAでは条件を満たせば12歳以降に払い出せますし、売却枠も再利用できます。
ジュニアNISAは18歳になったときに、一般NISA(現行のNISAの成長投資枠にあたる制度)に移管される仕様でした。現在はジュニアNISAで保有している商品は、18歳を迎えると課税口座へ移管されます。一方、こどもNISAの資産は自動的に18歳以上が使えるNISAのつみたて投資枠に移管されます。
こどもNISAは、ジュニアNISAより改善になったところもありますが、投資教育の目線では改悪になったといえるでしょう。
親などのお金でこどもNISAを利用すると贈与税が発生する?
本来、親や祖父母が子にお金を渡しても、日常生活に必要な範囲であれば贈与税の対象になることはありません。たとえば教育費やお小遣い、仕送りなどは必要なお金なので、贈与税の対象にはなりません。
仮に贈与税の対象となった場合でも、贈与税の非課税枠は受贈者1人あたり年110万円であるため、他に贈与がなく、こどもNISAへ毎年60万円を入金するだけであれば課税されません。ただし、「定期贈与」とみなされないよう毎年贈与契約書を作成しておいた方が安心です。
「贈与」がつく言葉には、「暦年贈与」「連年贈与」「定期贈与」がありますので、違いを押さえておきましょう。
<3つの贈与の違い>
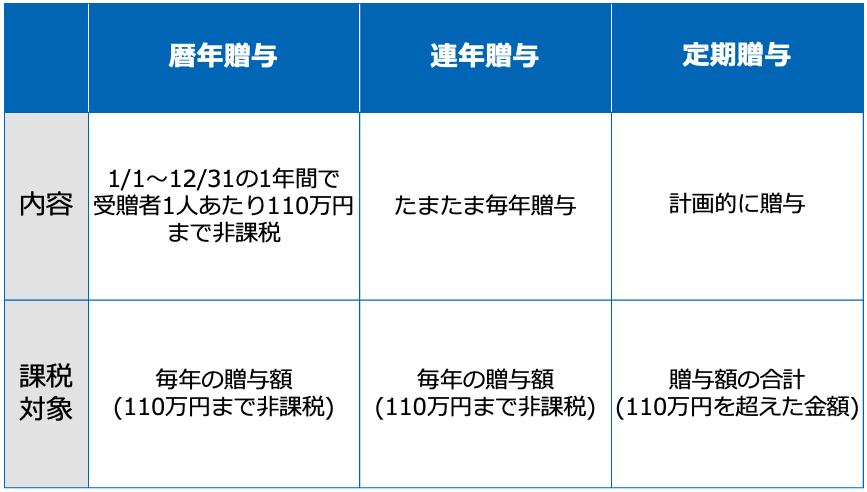
暦年贈与は、贈与税がかからない範囲で生前贈与することです。「贈与する人ごとに110万円」ではなく、「受贈者(財産を贈与してもらう人)1人あたり110万円まで非課税」と設定されています。1月1日から12月31日の1年間に受け取る金額合計が110万円までであれば非課税です。
連年贈与は、「計画的に」ではなく、気づけば「たまたま」毎年贈与しているという意味です。一昨年は100万円、去年は30万円、今年は50万円というイメージです。毎年110万円までであれば非課税です。
定期贈与は、まとまった財産を計画的に贈与することです。たとえば「1,000万円を10年にわたって贈与する」という具合です。毎年の贈与額は100万円で、暦年課税の範囲ではあるものの、定期贈与とみなされると贈与額の合計が初年度にまとめて課税されます。「1,000万円をあげる」という場合には、110万円を超える金額、890万円が贈与税の対象になります。
また、「名義預金」にならないように注意したいところです。名義預金とは、口座名義と実際に管理を行う人物が異なる口座です。子や孫が通帳や印鑑を管理していない場合、名義預金扱いとなります。この場合、贈与が成立していないので、子や孫の資産とみなされなくなり、相続税や贈与税の課税対象になる可能性があります。
こどもNISAは預金ではないので、厳密には「名義資産」ですが、子や孫がこどもNISA口座の存在を知らない場合は名義資産とみなされる可能性は高いです。子や孫にこどもNISAを利用していることを教えたうえで、子や孫がID・パスワードを利用して口座にログインでき、管理できるようにしておくのがベターです。口座管理の主体は子であることを示せる状態にしておきましょう。
金融機関の選び方は? 途中変更はできる?
こどもNISAの金融機関を変更することは原則できません。どうしても別の金融機関に変更したい場合は、一度こどもNISAの口座を廃止してから、別の金融機関で新規に口座開設することになります。なお口座廃止する場合には、これまで受け取った利益や含み益に課税されますので注意が必要です。
よって、こどもNISAの金融機関は慎重に選ぶ必要があります。多くの金融機関は、親の証券口座がないとこどもNISAの口座は開設できないルールとしていますが、PayPay証券のように12歳以上であれば本人の申し込みでOKのところもあります。また、こどもNISAへの投資資金の入金は、子の名義の預金口座からしかできないのがほとんどです。
まずは、銀行口座から証券口座への入金がしやすいかを優先しましょう。投資商品に関しては、低コストでかつ幅広い商品ラインアップの金融機関がベターです。保有中にかかる手数料「信託報酬」はできる限り低い方がいいですし、投資教育の観点からも幅広い商品ラインアップの方がいいです。
SBI証券では、こどもNISA専用で信託報酬が0%の「SBI・ゼロ・オールカントリー・インデックス・ファンド」の取り扱いを発表しました。愛称は「ゼロカン」で、MSCIオール・カントリー・ワールド・インデックスに連動します。楽天証券も追随して、こどもNISA専用商品として、信託報酬0%の商品を提供すると発表しています。
18歳になった後のことも見据えて、クレカ積立ができる金融機関かどうかも考えておきたいところです。証券会社ごとにクレジットカードの券種が決まっていますので、子が将来利用する経済圏を考えて決めましょう。
最後に、スマホアプリの使いやすさも重要です。今の子供たちは、PCにはあまり触れずスマホがメインになります。使いやすさの目線ではPayPay証券が有利かもしれません。スマホ決済のPayPayアプリは10代の利用者が増えています。親と子がそれぞれPayPayアプリを持ってお小遣いを送金し、子はPayPayアプリで買い物をしたり、割り勘(送金)をしたりすることに慣れているからです。PayPay証券では、普段貯めているPayPayポイントをこどもNISAでも利用できることもあって、投資体験のハードルは低いといえます。
こどもNISAを投資教育に活かす方法
こどもNISAの活用法として、世の中の情報には、「子の教育資金を貯める」と「子の投資教育に活かす」の2つがあります。
こどもNISAで「子の教育資金を貯める」はイマイチだと考えています。なぜなら、親のNISAでやればよいからです。18歳以上の成年が使えるNISAで1,800万円、夫婦なら合わせて3,600万円の非課税投資枠があります。仮に枠を埋めているなら、教育資金の心配はありません。こどもNISAで教育資金を貯める理由がなくなります。親のNISAには引き出し制限もありません。
「親のNISAは教育資金、子のNISAは投資教育」とすることで、親は自身のNISAで教育資金を貯めればよくなり、こどもNISAに親が関わる必要がなくなります。子も、自分で投資を考えなくてはならなくなるのも良い点です。
投資教育に活かすために大切なのは「投資の仕方に口出ししないこと」。子自身が腹落ちして投資のことを理解するには、子自身で実践するのが一番だからです。子の考えが親の考え方と違う、商品をたくさん購入する、すぐに売却する、たくさん損するということがあっても、我慢して見守りましょう。
こどもNISAの投資方法は積立のみで、中長期の資産形成に適さない商品は除外されていますので、親も安心して見守りやすいでしょう。投資経験者の多くが理解している、投資の3原則「長期・積立・分散投資」も、子自身が試すことで理解できるはずです。
投資教育の次のステップは、未成年口座も活用した株式投資
ただし、投資を経験するという点では、本当は投資信託より個別株のほうがよいでしょう。子が投資信託の積み立てに慣れてきたら、こどもNISAと同時に開設する未成年口座を利用して、株式投資をスタートするのがベターです。
1株単位で買える証券会社が増えているので、子のお小遣いで買える銘柄が多くあります。実際に「自分のお金」で買うことで真剣に学ぶ姿勢ができ、投資の知識が身に付きやすくなるでしょう。日々株価が上がったり下がったりするので、その会社の株価が変動する理由を自分で調べ始めるかもしれません。
さまざまな会社を調べていくと、将来的に成長する会社や業界が見えてくるでしょう。その情報は、子自身が働く年齢になったときに、就職先や働き方を選ぶ指標になります。投資も就職も、「将来成長する可能性が高い会社」を見極めるという点はほぼイコールです。
子が成年になった時にまとまった資産がある状況は人生の選択肢を増やします。資産があれば、生活のために働くという要素が減り、就きたい仕事にチャレンジでき、働き方の自由度が増します。人生設計が良い方向に変わるのではないでしょうか。
こどもNISAや未成年口座を上手に活用して、子の未来を明るいものにしていきましょう。
※本記事の情報は、信頼できると判断した情報・データに基づいておりますが、正確性、完全性、最新性を保証するものではありません。法改正等により記事執筆時点とは異なる状況になっている場合があります。また本記事では、記事のテーマに関する一般的な内容を記載しており、より個別的な、不動産投資・ローン・税制等の制度が読者に適用されるかについては、読者において各記事の分野の専門家にお問い合わせください。(株)GA technologiesにおいては、何ら責任を負うものではありません。
関連キーワード


